- Em resumo
- Preços das casas em Portugal: as casas custam mais
- Salários em Portugal: não acompanharam
- Crédito à habitação: os compradores pedem mais
- Quem compra casa em Portugal
- Onde os preços das casas mais subiram
- Quantas casas se vendem
- Os preços das casas em Portugal estão altos de mais?
- Se vai comprar casa em Portugal
- Se vai vender casa em Portugal
- Como ler estes números
- Como citar este relatório
- Fontes
Partilhe este relatório. Cada facto em destaque tem a sua própria ligação, uma imagem pronta para o Instagram, o TikTok ou vídeo, e um excerto para blogues. Todos conduzem a esta página e indicam a fonte original.
Em resumo
As casas em Portugal custam mais. Os preços subiram 17,6% em 2025, a maior subida anual desde que o INE iniciou o seu índice, em 2009, e continuavam a subir 16,5% ao ano em meados de 2026.
Os salários não acompanharam. Subiram 5,6% em 2025 e 5,1% no primeiro semestre de 2026. A mesma casa que custava 5,4 anos de salário médio em 2015 custava 8,4 anos em 2024 e caminha para cerca de 10 em 2026.
Por isso os compradores pedem mais crédito. O novo crédito à habitação médio cresceu 21,1% em 2025, para 175 141 euros, e os bancos financiam agora mais de metade do que se gasta em casas, o valor mais alto desde 2011.
Os números vêm do INE, do Banco de Portugal e do Eurostat. Se vai comprar ou vender este ano, são estes os números por trás de cada preço que lhe vão apresentar.
Preços das casas em Portugal: as casas custam mais
Uma casa que custava 100 000 euros em Portugal em 2020 custava cerca de 171 000 em 2025 e caminha para cerca de 198 000 em 2026. Os preços subiram 17,6% em 2025, um recorde, e continuavam a subir 16,5% ao ano em meados de 2026.
Quanto custaria em cada ano uma casa comprada por 100 000 euros em 2020
Uma casa que acompanhasse o Índice de Preços da Habitação nacional, média anual
Subida em cada ano: 2021 +9,4% · 2022 +12,6% · 2023 +8,2% · 2024 +9,1% · 2025 +17,6% · 2026, primeiro semestre: +17,8% e +16,5%
Fonte: INE, com projeção para 2026 da Second Home SupportDados até: Junho de 2026 · Próxima atualização: Dezembro de 2026
secondhome.support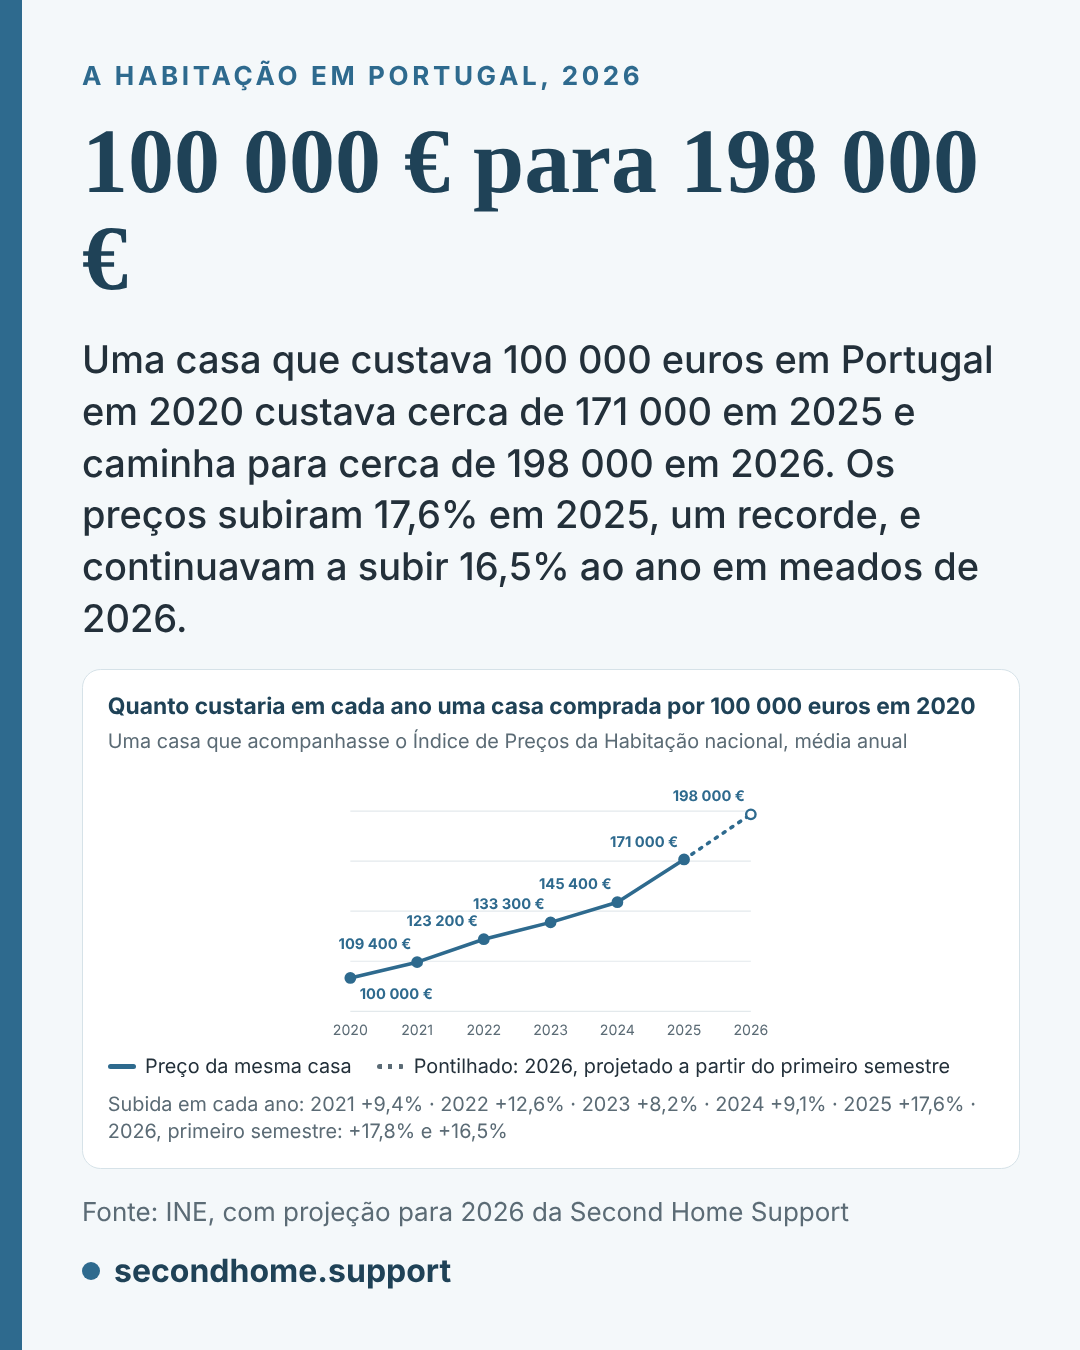
A subida de cada ano assenta na do ano anterior
Pegue numa casa comprada por 100 000 euros em 2020 e faça-a acompanhar o índice nacional: cerca de 109 400 euros em 2021, 123 200 em 2022, 133 300 em 2023, 145 400 em 2024 e 171 000 em 2025. São 71% em cinco anos, e cerca de 198 000 euros na nossa projeção para 2026. A subida de cada ano conta sobre a do ano anterior, e é por isso que cinco subidas que somam 57 pontos dão 71%.
O índice acompanha o mesmo tipo de casa
O Índice de Preços da Habitação do INE acompanha o preço do mesmo tipo de casa ao longo do tempo, por isso um ano com casas mais caras no mercado não o distorce. Em 2025, as casas que já tinham sido habitadas subiram 18,9% e as casas novas subiram 14,2%.
Desde então, por trimestre
Variação face ao mesmo trimestre do ano anterior
Fonte: INE, Índice de Preços da Habitação, publicações trimestrais.
secondhome.supportA subida abrandou um pouco em 2026
Os preços subiram 17,8% no primeiro trimestre e 16,5% no segundo, cada um face ao mesmo trimestre do ano anterior. Em 2025 os quatro trimestres ficaram entre 16,3% e 18,9%.
Os preços das casas em Portugal subiram 180% desde 2015, contra 64,9% na União Europeia. Uma casa de 100 000 euros passou a custar 280 000 euros em Portugal no final de 2025, e 165 000 euros à média europeia.
Quanto custa hoje uma casa de 100 000 euros de 2015
Pela subida dos preços das casas em cada lugar até ao final de 2025
Fonte: EurostatDados até: Dezembro de 2025 · Próxima atualização: Início de 2027
secondhome.support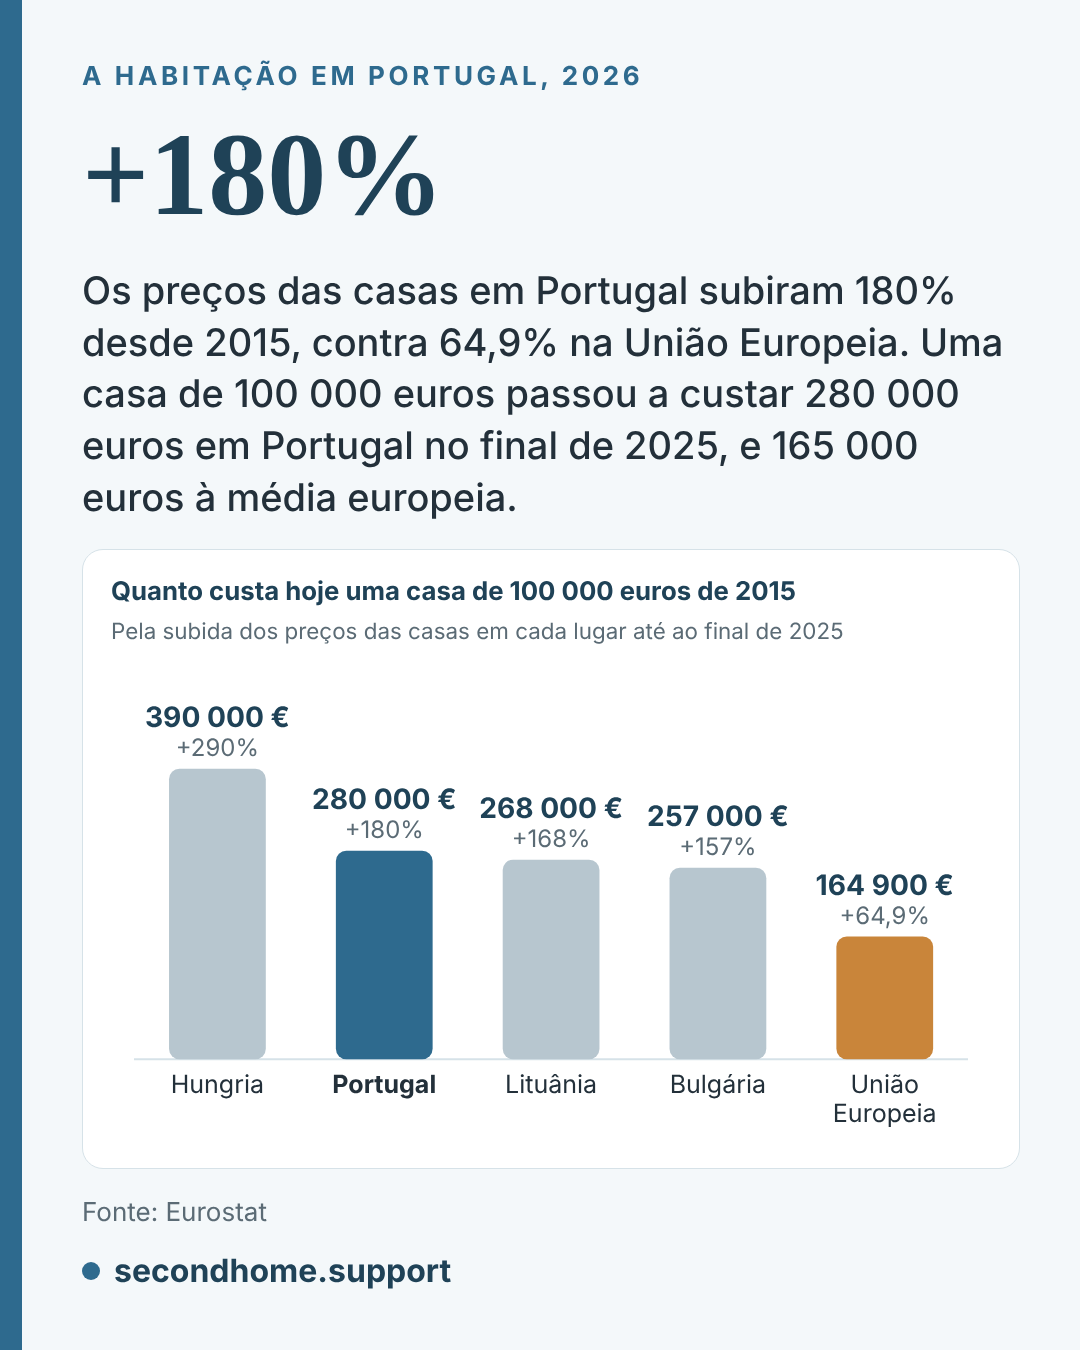
Só a Hungria subiu mais
Desde 2015, os preços em Portugal quase triplicaram. No conjunto da União Europeia subiram cerca de dois terços.
Em resumoUma casa em Portugal custa mais 71% do que custava em 2020, e caminha para o dobro.
Salários em Portugal: não acompanharam
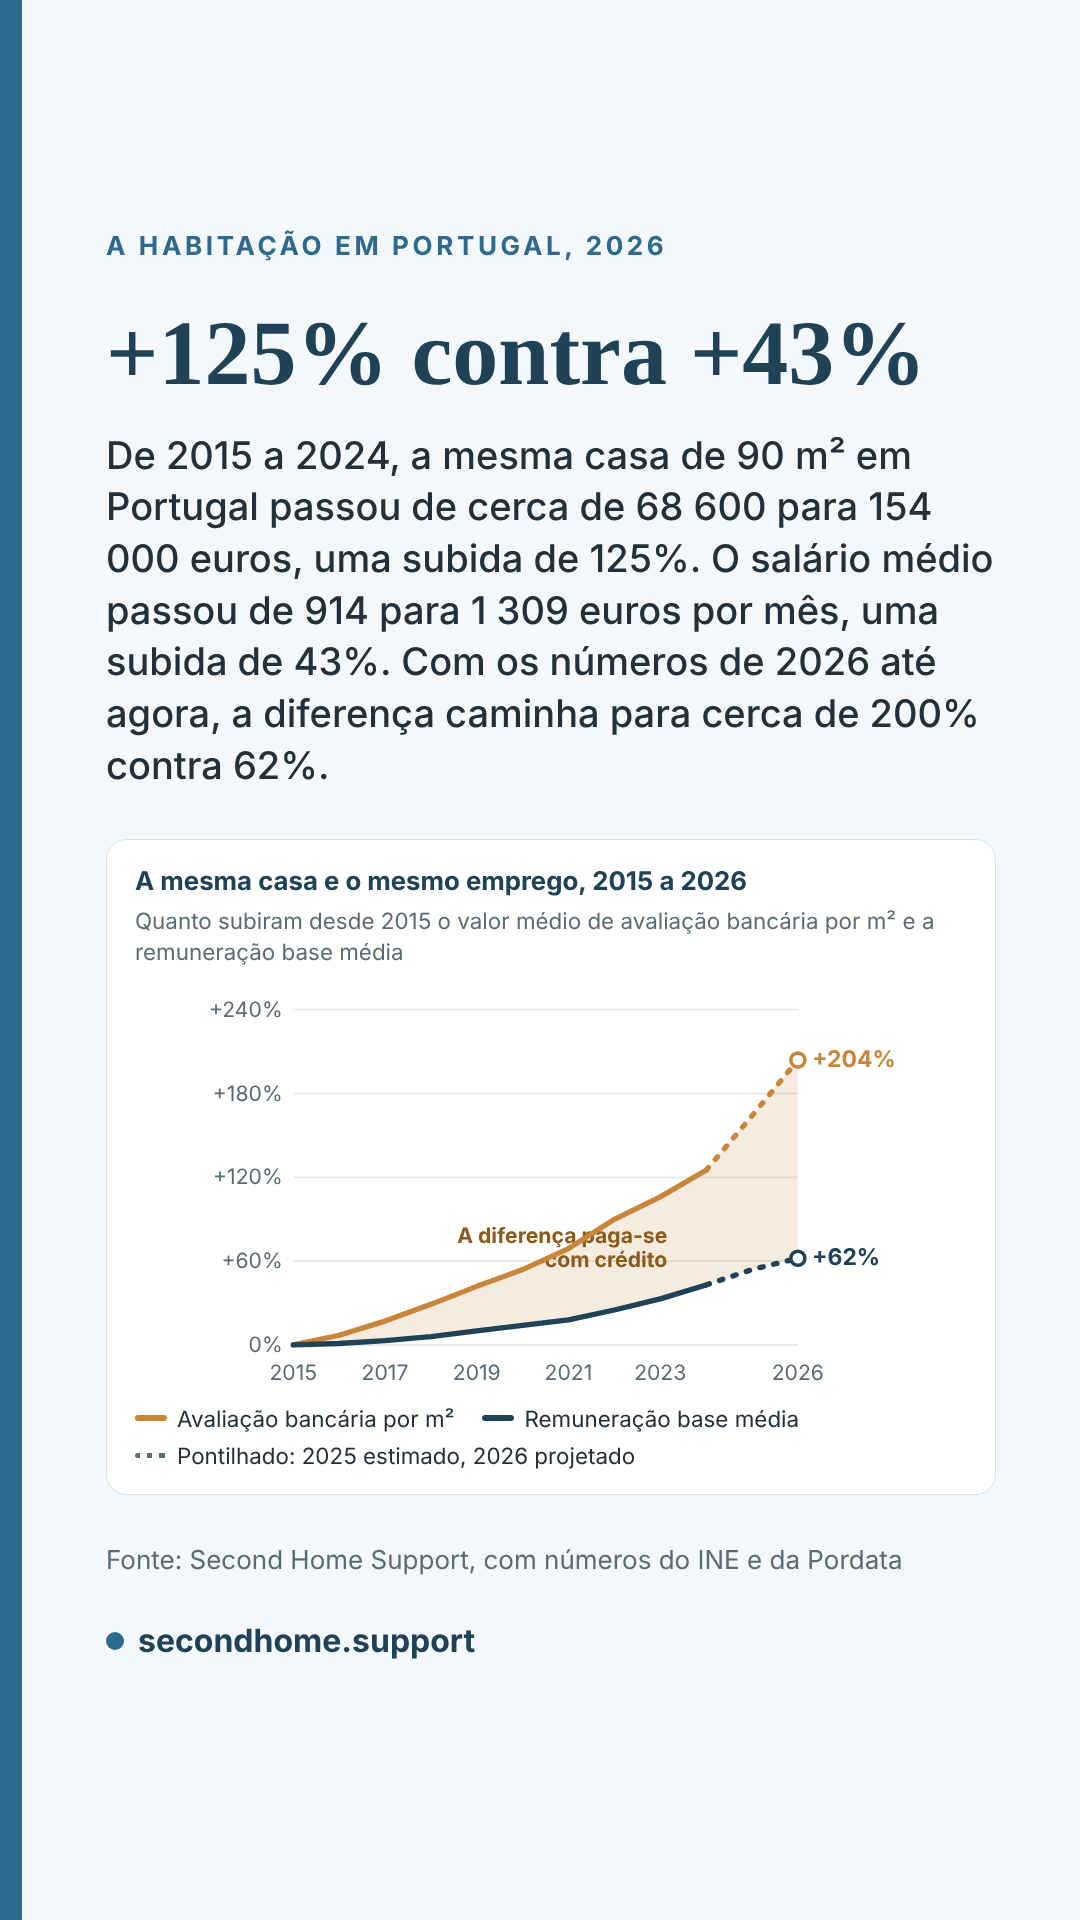
De 2015 a 2024, a mesma casa de 90 m² em Portugal passou de cerca de 68 600 para 154 000 euros, uma subida de 125%. O salário médio passou de 914 para 1 309 euros por mês, uma subida de 43%. Com os números de 2026 até agora, a diferença caminha para cerca de 200% contra 62%.
A mesma casa e o mesmo emprego, 2015 a 2026
Quanto subiram desde 2015 o valor médio de avaliação bancária por m² e a remuneração base média
Fonte: Second Home Support, com números do INE e da PordataDados até: 2024, com 2026 projetado · Próxima atualização: Fevereiro de 2027
secondhome.support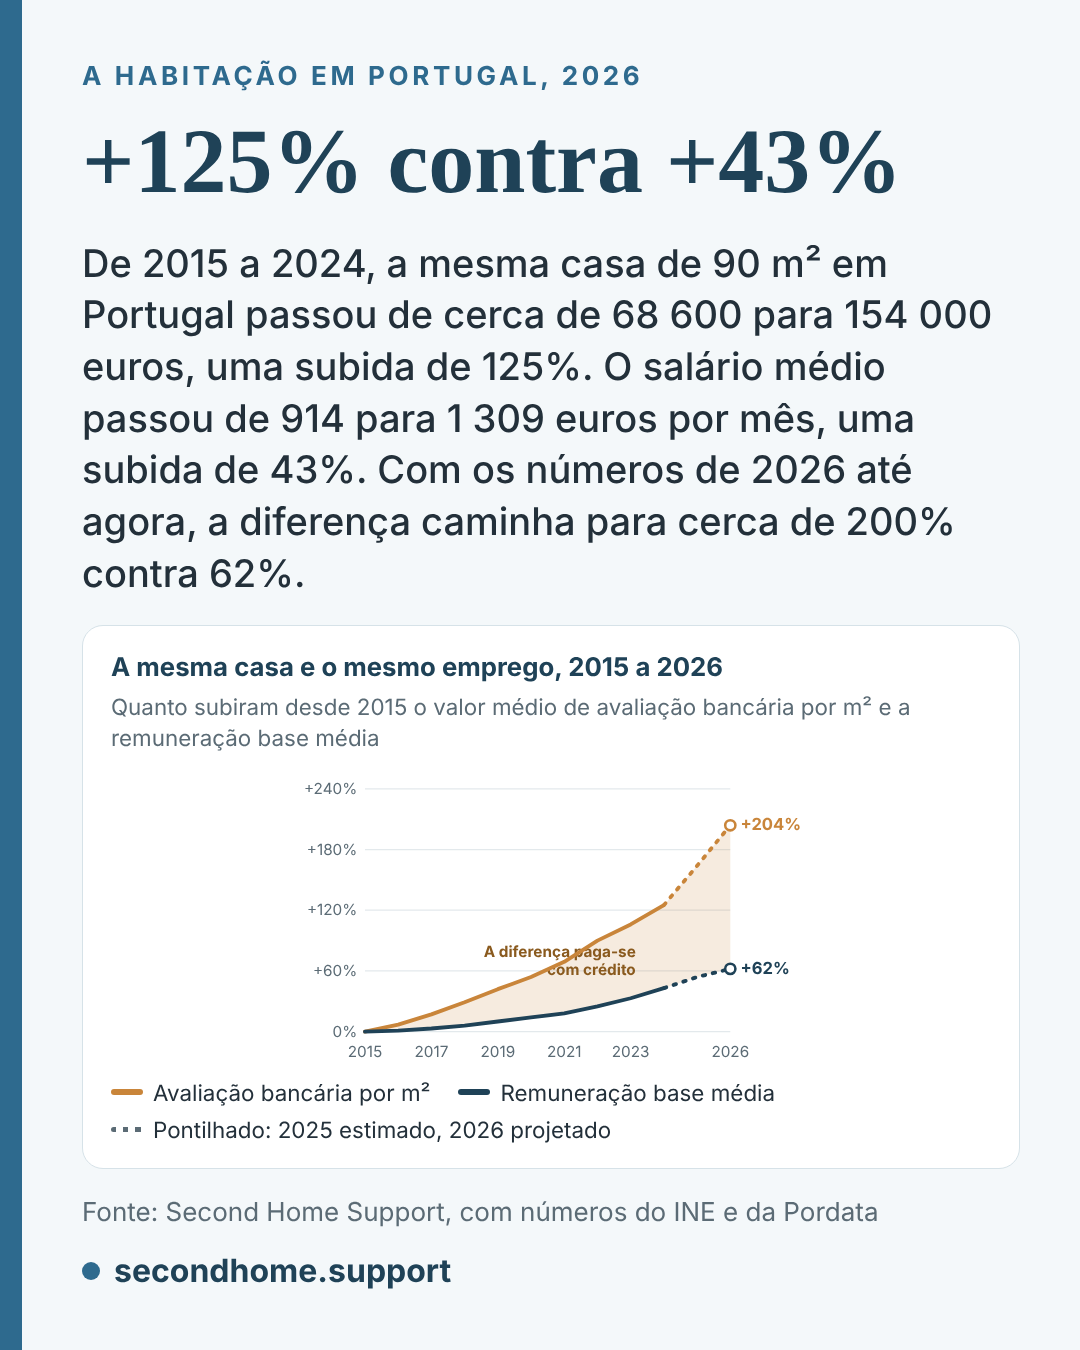
A casa mais do que duplicou. O salário subiu menos de metade.
Em 2015, uma casa de 90 m² ao valor médio de avaliação bancária valia cerca de 68 600 euros. Em 2024, a mesma casa valia cerca de 154 000 euros. A remuneração base média passou de 914 para 1 309 euros por mês nos mesmos anos. São valores de avaliação bancária, que sobem um pouco menos do que os preços de venda.
Os salários subiram 5,6% em 2025
O trabalhador médio em Portugal ganhou 1 694 euros brutos por mês em 2025, contando prémios e horas extraordinárias. Foram mais 5,6% do que em 2024, ou mais 3,2% descontada a inflação.
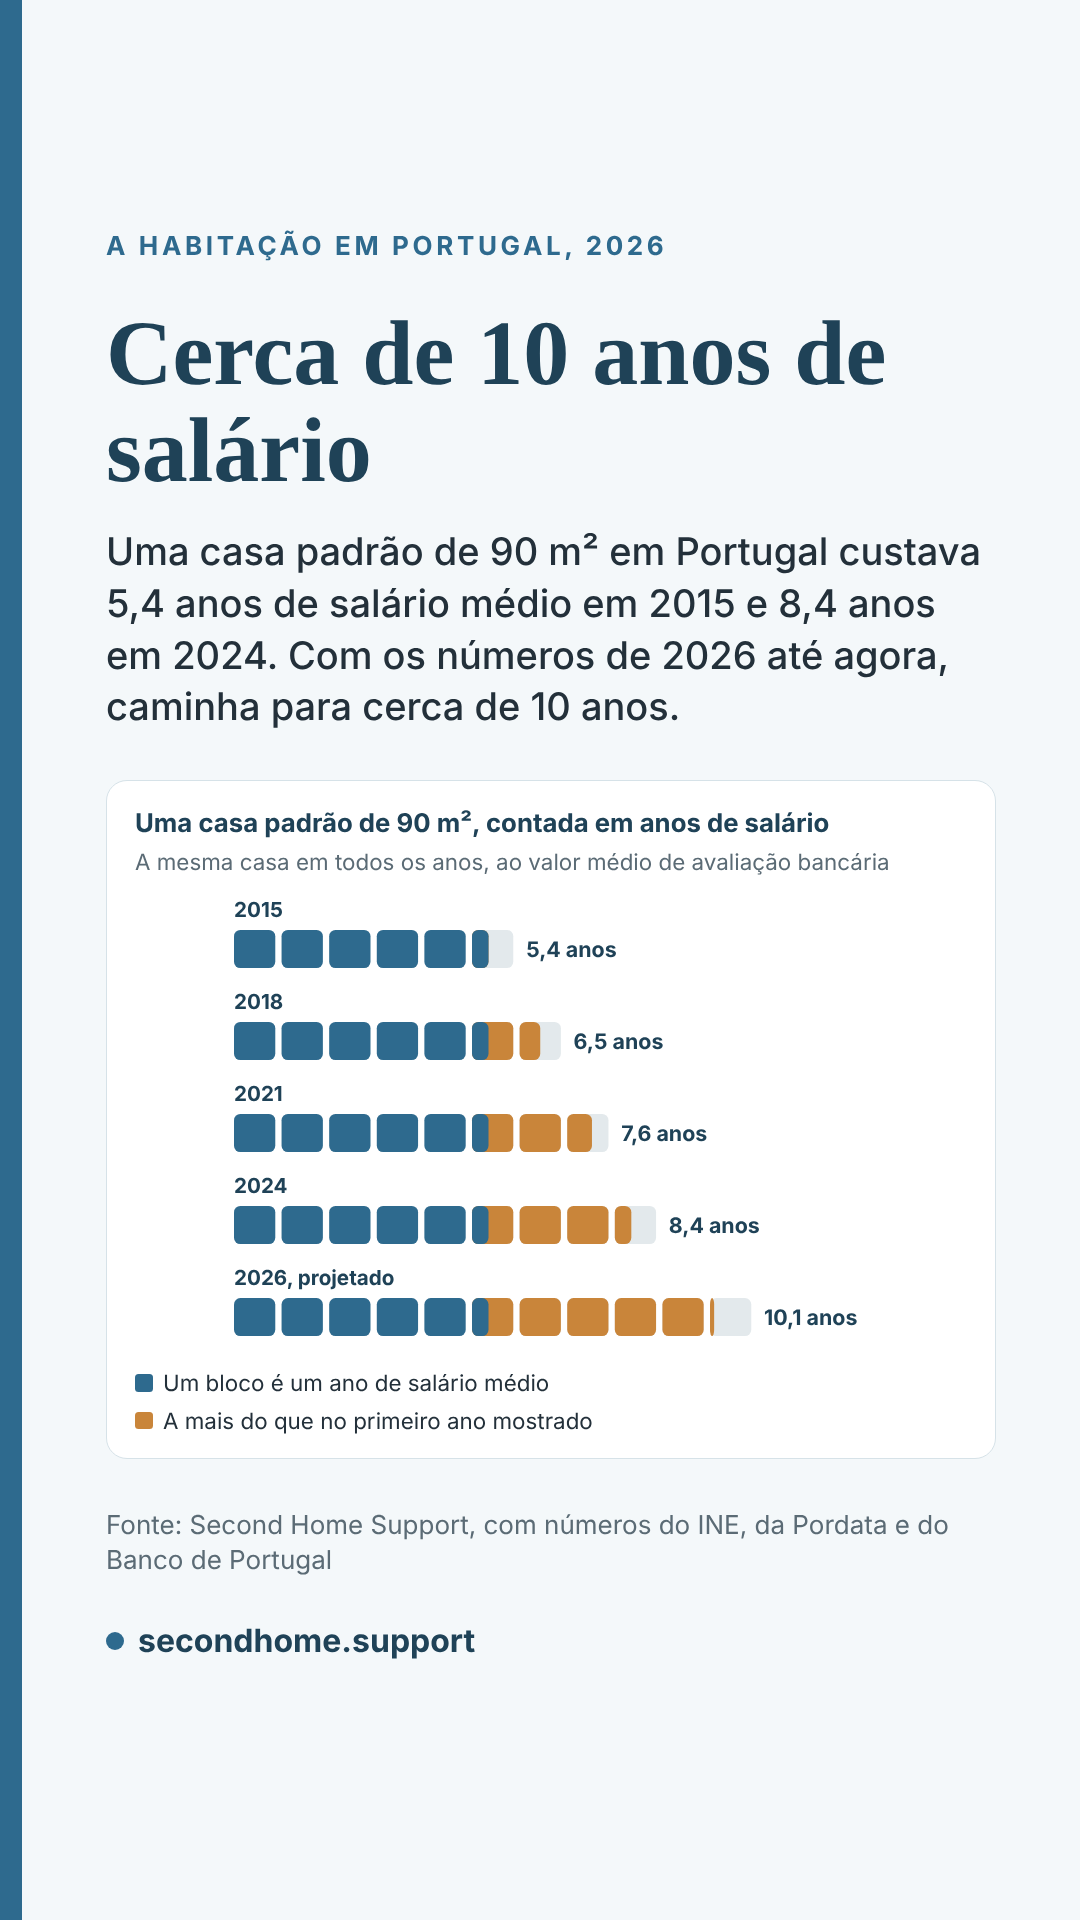
Uma casa padrão de 90 m² em Portugal custava 5,4 anos de salário médio em 2015 e 8,4 anos em 2024. Com os números de 2026 até agora, caminha para cerca de 10 anos.
Uma casa padrão de 90 m², contada em anos de salário
A mesma casa em todos os anos, ao valor médio de avaliação bancária
Fonte: Second Home Support, com números do INE, da Pordata e do Banco de PortugalDados até: 2024, com 2026 projetado · Próxima atualização: Fevereiro de 2027
secondhome.support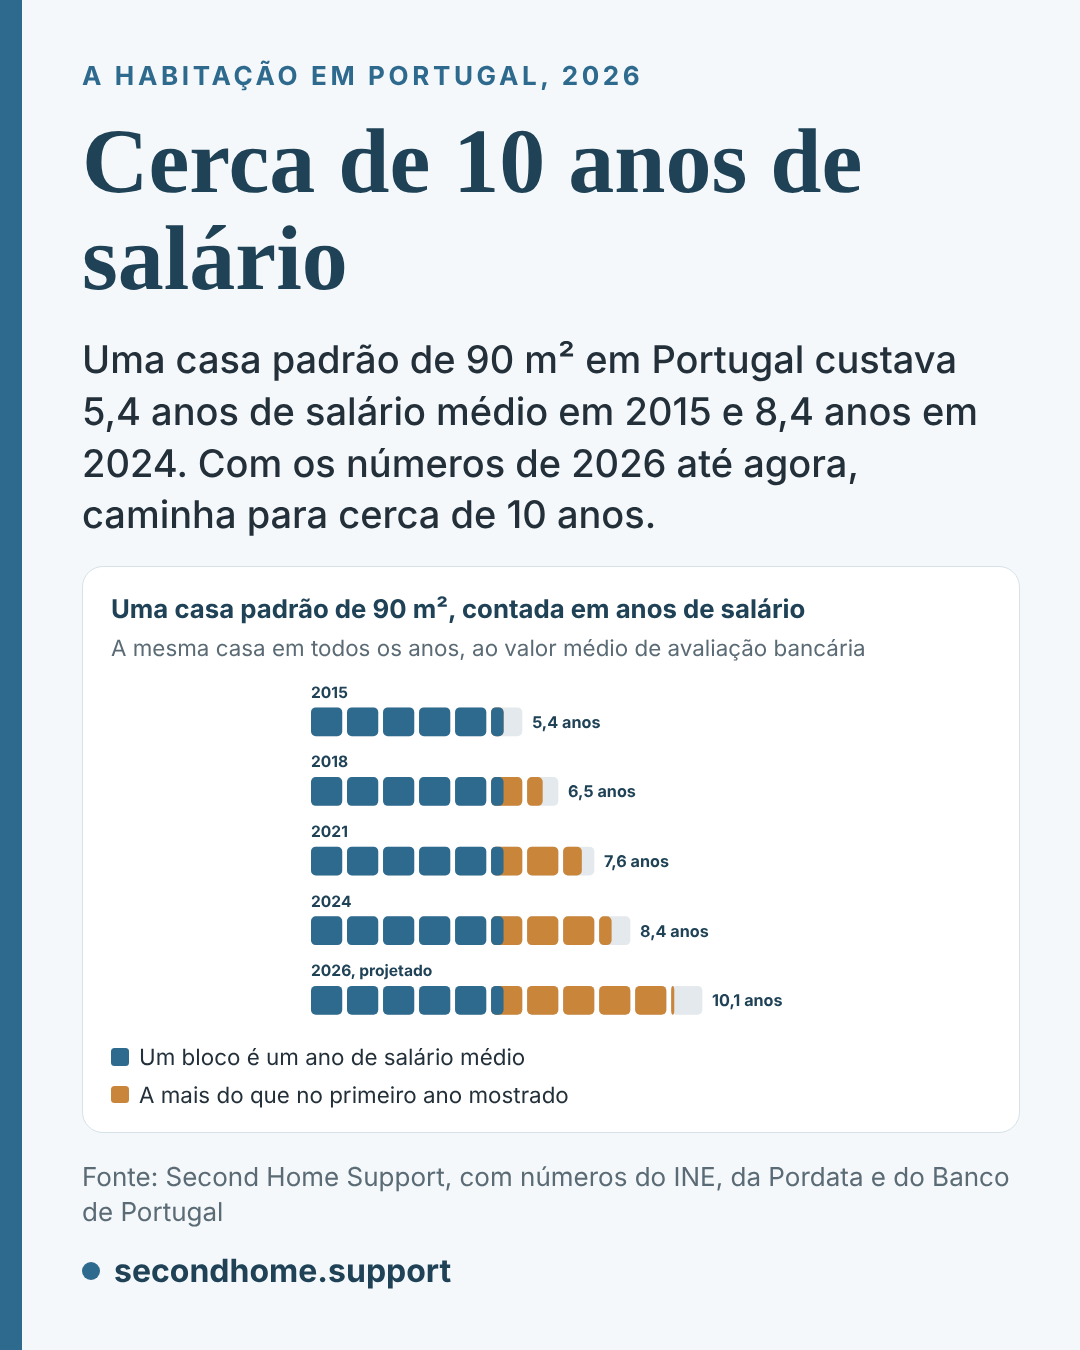
A mesma casa, medida sempre da mesma maneira
Para comparar um ano com outro usamos sempre a mesma casa: 90 m² ao valor médio de avaliação bancária, comprada com um crédito de 80% a 30 anos à taxa média desse ano, face à remuneração base média, paga 14 vezes por ano. Nessa medida, uma casa custava 5,4 anos de salário em 2015 e 8,4 anos em 2024. É uma casa padrão, escolhida para se poder comparar um ano com outro. A casa média realmente vendida é maior e custa mais: 11,9 anos de salário em 2025.
Anos de salário médio local para comprar uma casa de 90 m²
Por concelho. A coluna de 2025 usa o salário projetado a partir de 2024.
| Concelho | 2015 | 2019 | 2025 |
|---|---|---|---|
| Lisboa | 7,9 | 13,9 | 14,5 |
| Cascais | 7,6 | 13,1 | 16,0 |
| Faro | 6,7 | 9,8 | 12,5 |
| Porto | 6,2 | 10,2 | 11,4 |
| Braga | 4,9 | 6,1 | 8,2 |
Fontes: INE, avaliação bancária; índice de preços da habitação do BIS; Pordata, remuneração base média; Banco de Portugal, taxa média dos novos créditos à habitação. Cálculo da Second Home Support.
secondhome.supportA maior diferença entre preços e rendimento na União Europeia
O Eurostat divulgou a 9 de novembro de 2026 que o rácio entre os preços das casas e o rendimento subiu 60,8% em Portugal entre 2015 e 2025, a maior subida na União Europeia, onde a média foi de 6,8%. Retirámos este número da cobertura noticiosa da publicação e não o lemos na fonte.
Um novo contrato de arrendamento de uma casa de 80 m² em Portugal custa cerca de 760 euros por mês na mediana, ou seja, 45% de um salário médio bruto. Em Lisboa custa cerca de 1 378 euros, ou 81%.
Um novo contrato de uma casa de 80 m², por mês
Renda mediana e a sua parte de um salário médio bruto. Doze meses até março de 2026.
Fonte: Second Home Support, com números do INEDados até: Março de 2026 · Próxima atualização: Dezembro de 2026
secondhome.support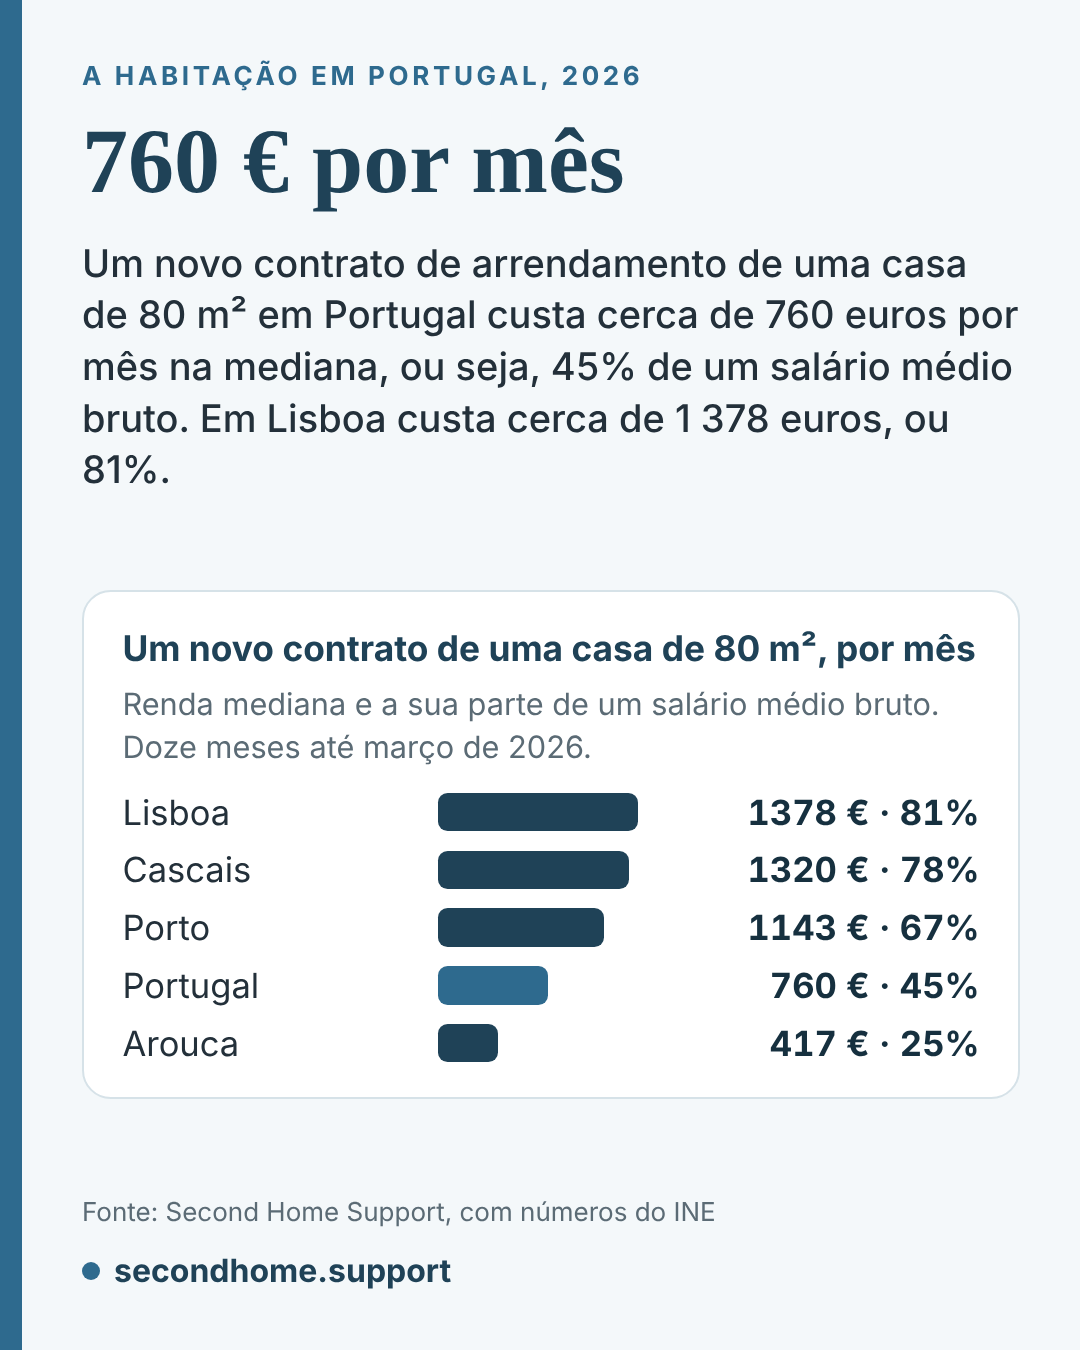
Arrendar não é forma de contornar o problema
Na mediana, um novo contrato de uma casa de 80 m² leva 45% de um salário médio bruto no país, 67% no Porto e 81% em Lisboa. O INE conta apenas os novos contratos, registados na Autoridade Tributária. Nos doze meses até março de 2026, a renda mediana de um novo contrato foi de 9,50 euros por m², mais 8,8% do que um ano antes. Quem tem contratos mais antigos paga menos, e as suas rendas sobem mais devagar.
Em resumoDesde 2015, o preço de uma casa subiu cerca de três vezes mais depressa do que os salários.
Crédito à habitação: os compradores pedem mais
O novo crédito à habitação médio em Portugal corresponde a 8,6 anos do salário de um trabalhador, quando um ano antes eram 7,5. A casa média vendida custa 11,9 anos.
O crédito médio e a casa média, em anos de salário
Um trabalhador com o salário médio bruto. Cada bloco é um ano.
Fonte: Second Home Support, com números do Banco de Portugal e do INEDados até: 2025 · Próxima atualização: Primavera de 2027
secondhome.support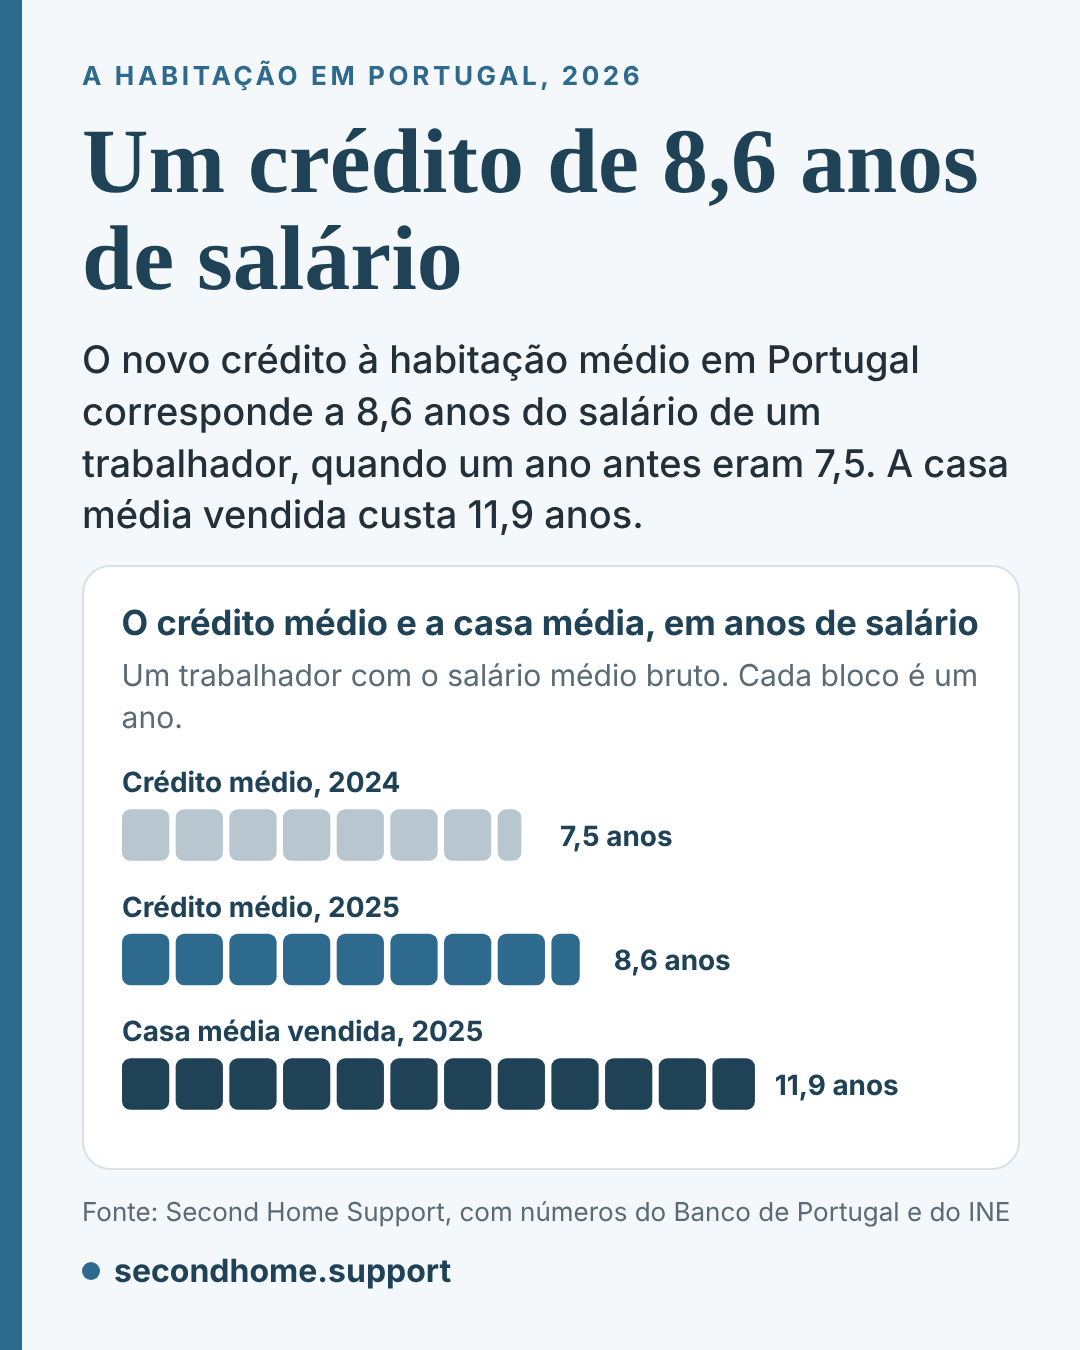
A diferença vem do banco
Quando o preço sobe mais depressa do que o salário, a diferença tem de vir de algum lado. Mais de metade do dinheiro gasto em casas é agora emprestado.
O crédito médio corresponde a 8,6 anos de salário, quando eram 7,5
A remuneração bruta média foi de 1 694 euros por mês em 2025, ou cerca de 20 300 euros por ano. O novo crédito médio foi de 175 141 euros, o que corresponde a 8,6 anos desse salário. Em 2024 o crédito médio era de cerca de 144 600 euros e o salário de cerca de 19 250 euros, o que dá 7,5 anos. A casa média vendida, a cerca de 242 000 euros, custou 11,9 anos de salário, quando antes custava 11,2. A casa passou assim a exigir cerca de oito meses de salário a mais do que um ano antes, e o crédito cerca de treze meses a mais. Muitos créditos são pedidos por duas pessoas, o que reduz estes números a metade para um casal e deixa a subida igual.
Porque é que o crédito cresceu mais depressa do que os preços
O novo crédito médio é todo o dinheiro que os bancos emprestaram para casas no ano, dividido pelo número de créditos. Subiu 21,1%, contra 17,6% nos preços das casas e 5,6% nos salários. O crédito continuou a crescer em 2026: os bancos emprestaram 18,9 mil milhões de euros para casas de janeiro a setembro, mais 12% do que nos mesmos meses de 2025. O crédito cresceu mais depressa do que os preços porque os compradores também estão a pedir emprestada uma parte maior do preço. A garantia do Estado para compradores com menos de 35 anos, que lhes permite pedir até à totalidade do preço, é parte disso.
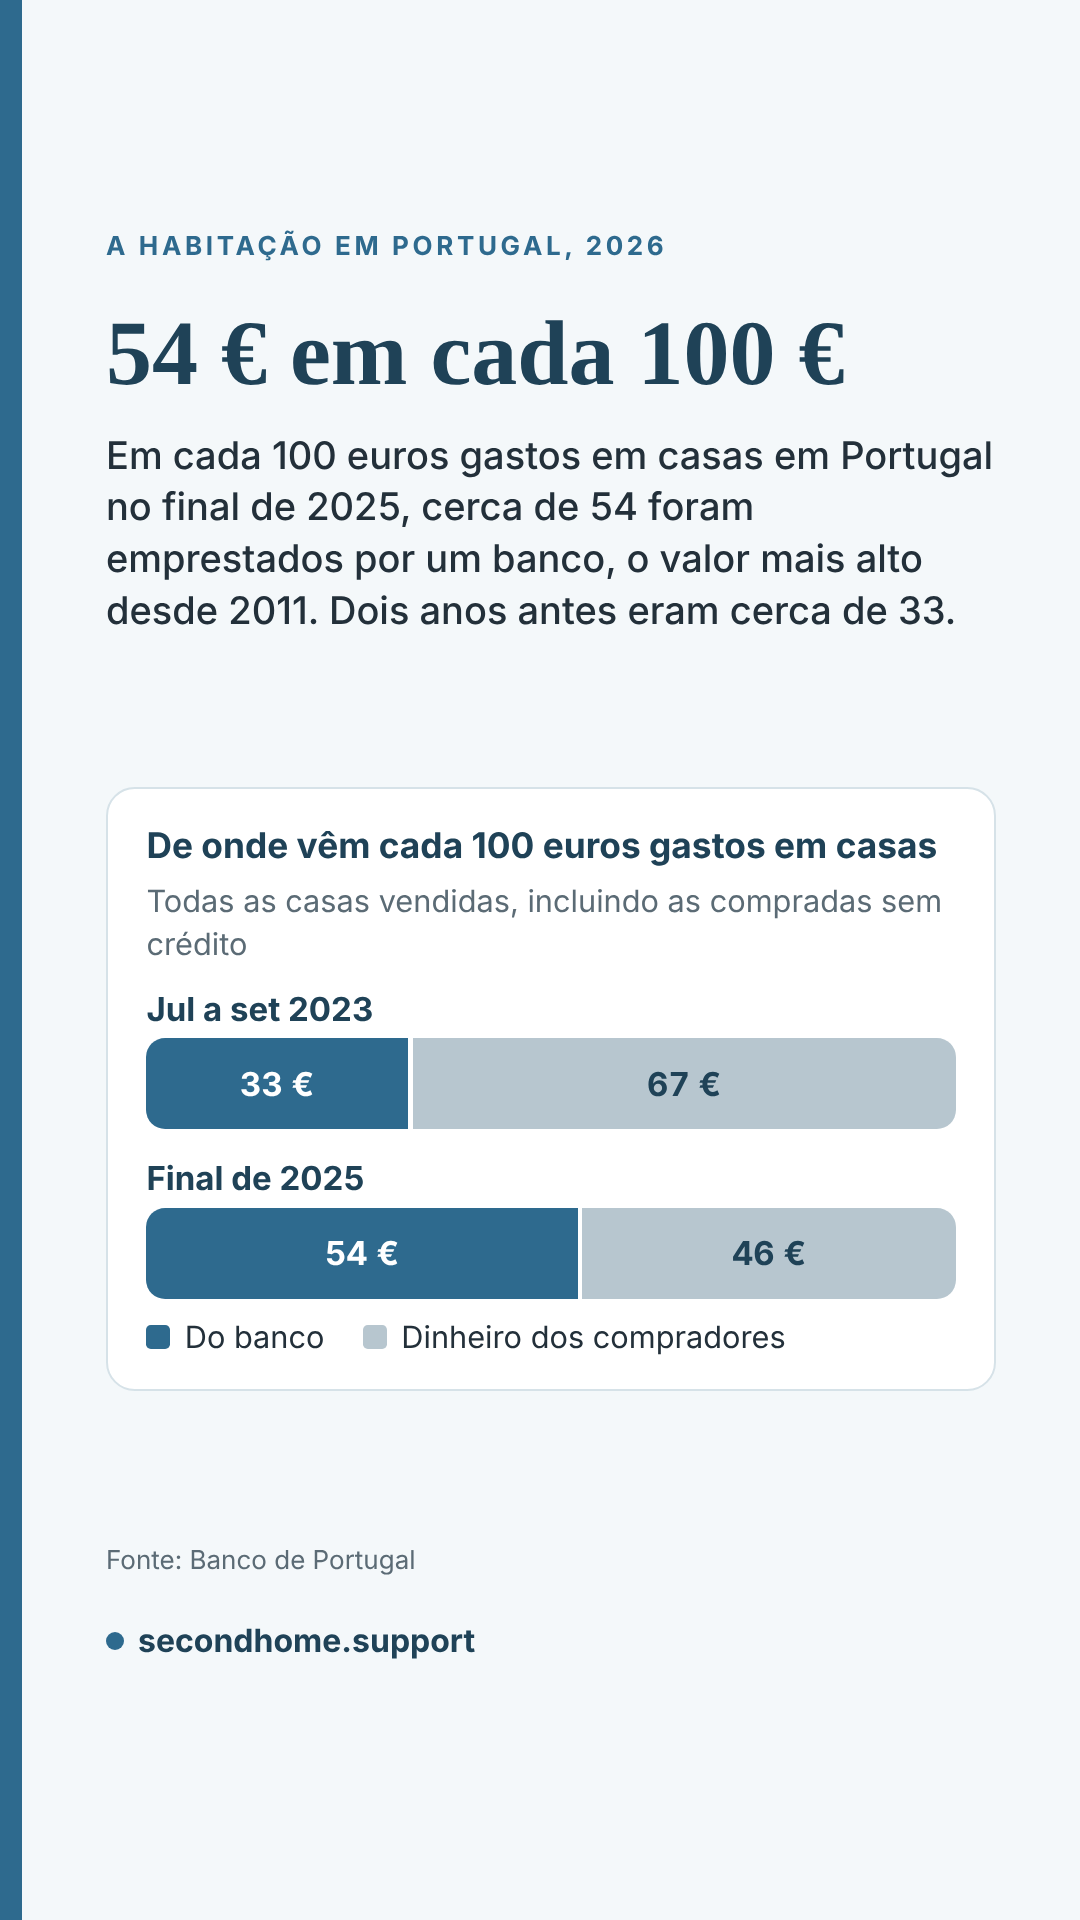
Em cada 100 euros gastos em casas em Portugal no final de 2025, cerca de 54 foram emprestados por um banco, o valor mais alto desde 2011. Dois anos antes eram cerca de 33.
De onde vêm cada 100 euros gastos em casas
Todas as casas vendidas, incluindo as compradas sem crédito
Fonte: Banco de PortugalDados até: Dezembro de 2025 · Próxima atualização: Primavera de 2027
secondhome.support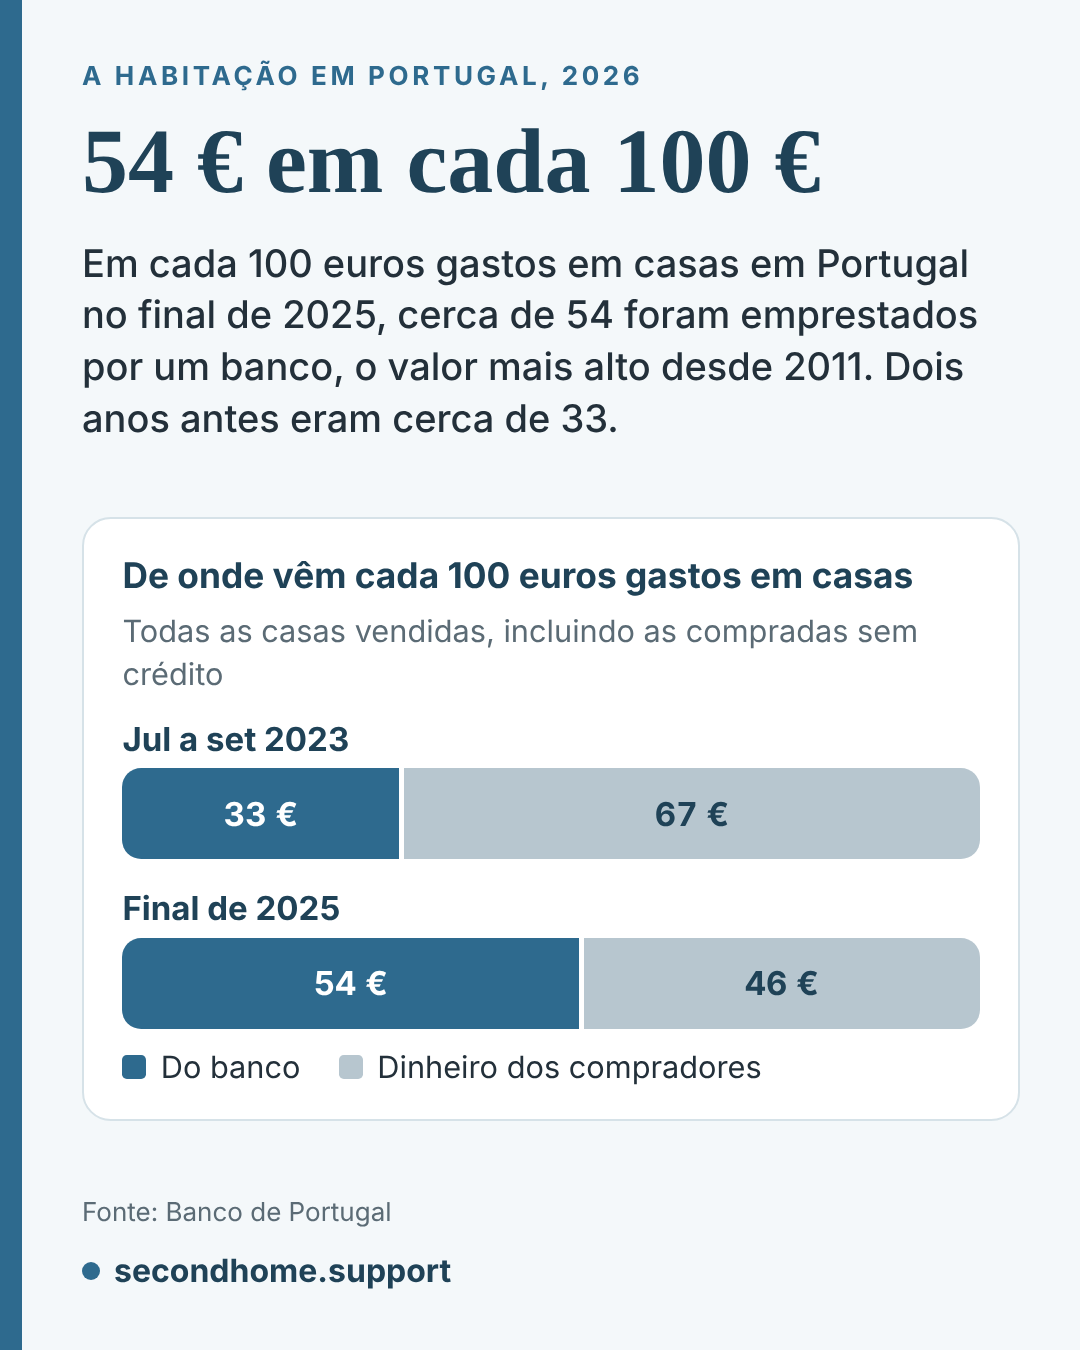
Os bancos pagam agora mais de metade do que se gasta em casas
O Banco de Portugal contou 133 602 novos créditos à habitação em 2025, mais 11,5% do que no ano anterior, no valor de cerca de 23,4 mil milhões de euros. Excluindo os créditos transferidos de um banco para outro, o novo crédito correspondeu a 53,6% do valor de todas as casas vendidas no final de 2025. No final de 2023 era de 32,5%. O restante é pago com poupanças, com a venda de outra casa ou com dinheiro vindo do estrangeiro. Isto conta todas as vendas em conjunto, incluindo as casas compradas sem qualquer crédito. Um comprador que pede crédito cobre com ele uma parte muito maior do preço.
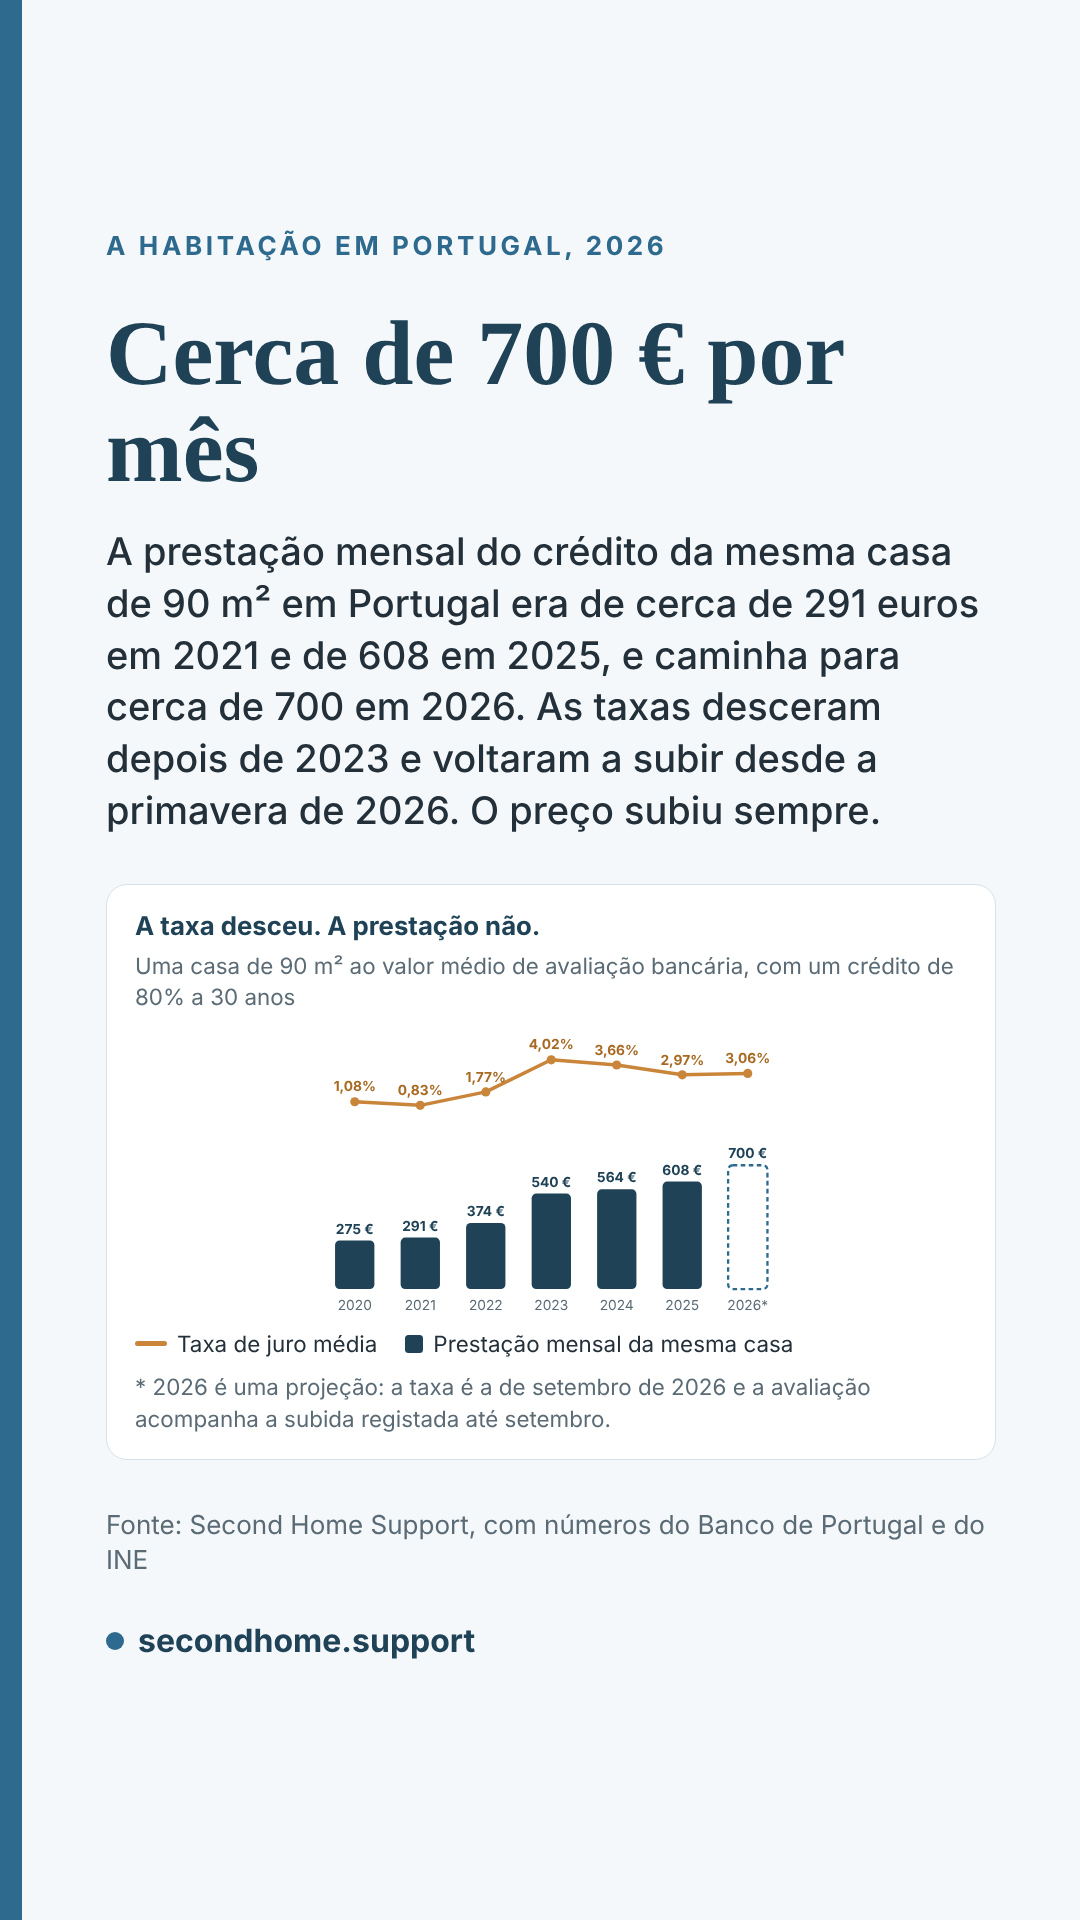
A prestação mensal do crédito da mesma casa de 90 m² em Portugal era de cerca de 291 euros em 2021 e de 608 em 2025, e caminha para cerca de 700 em 2026. As taxas desceram depois de 2023 e voltaram a subir desde a primavera de 2026. O preço subiu sempre.
A taxa desceu. A prestação não.
Uma casa de 90 m² ao valor médio de avaliação bancária, com um crédito de 80% a 30 anos
* 2026 é uma projeção: a taxa é a de setembro de 2026 e a avaliação acompanha a subida registada até setembro.
Fonte: Second Home Support, com números do Banco de Portugal e do INEDados até: Setembro de 2026 · Próxima atualização: Dezembro de 2026
secondhome.support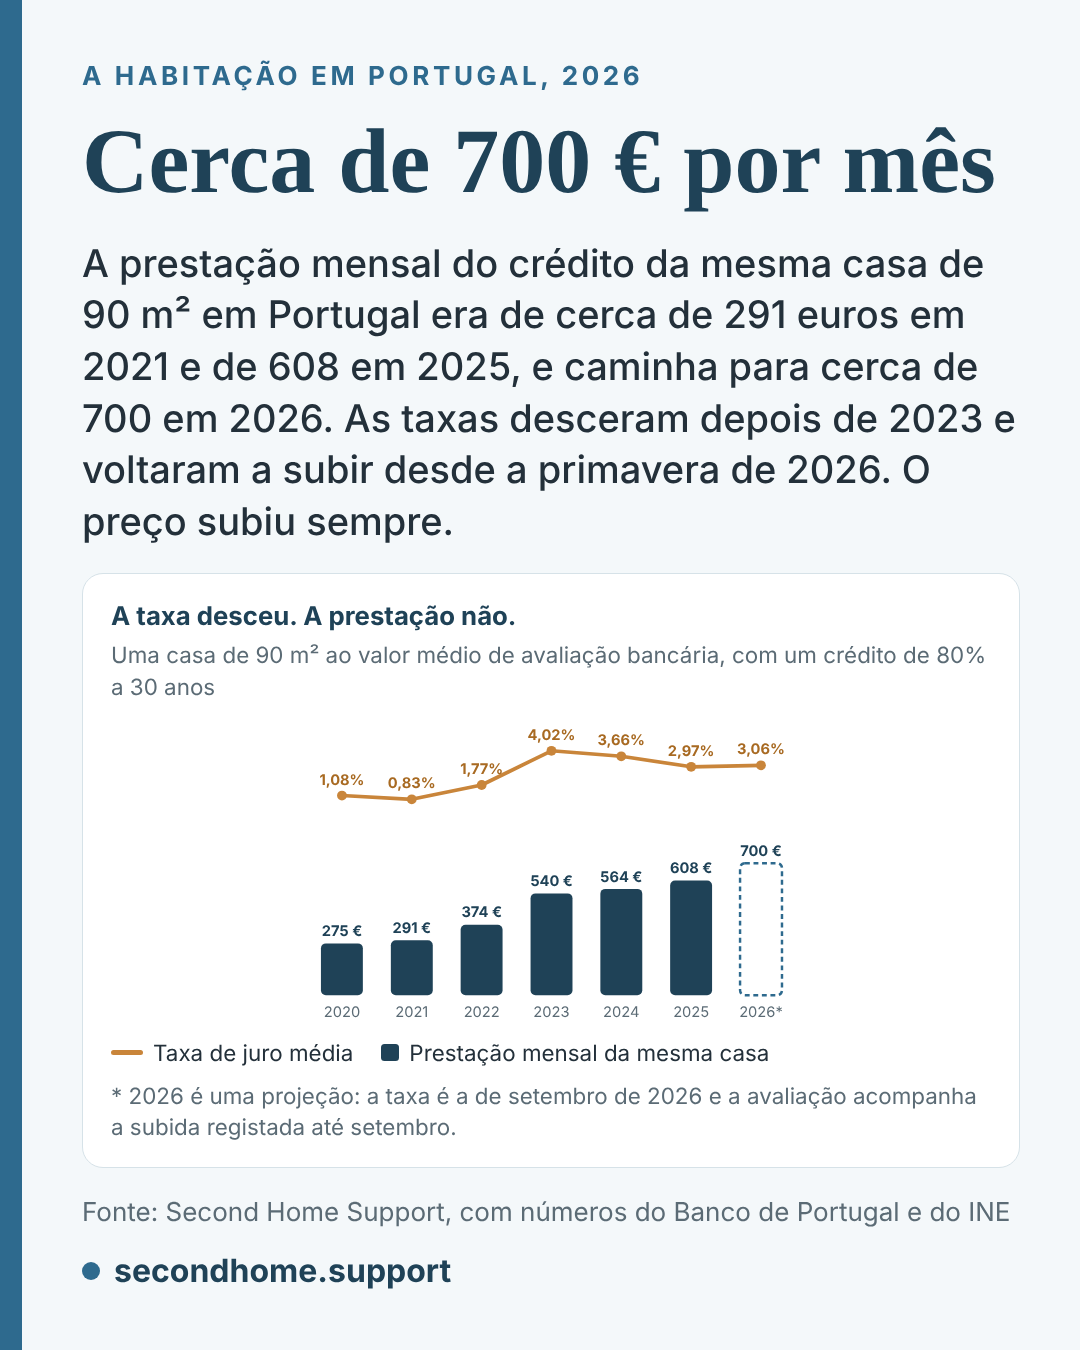
O crédito mais barato não tornou a casa mais fácil de pagar
A taxa de juro média desceu de 4,02% em 2023 para 2,97% em 2025, e os preços subiram o suficiente para anular essa descida. Em setembro de 2026 a taxa dos novos créditos já tinha voltado a subir para 3,06%, depois de seis subidas mensais. A prestação da mesma casa era de cerca de 540 euros por mês quando as taxas atingiram o máximo, em 2023, e de cerca de 608 euros em 2025. Leva cerca de 37% do salário médio nos dois anos.
Em resumoOs compradores pedem mais crédito do que pediam, e a prestação mensal mais do que duplicou desde 2021.
Quem compra casa em Portugal
Quem conta como comprador estrangeiro depende de como se conta
- Domicílio fiscal em Portugal. A morada fiscal do comprador é em Portugal. O INE define essa morada como o local onde a pessoa vive habitualmente. Os cidadãos estrangeiros que se mudaram para Portugal contam aqui. Em regra, uma pessoa passa a ser residente fiscal depois de mais de 183 dias em Portugal num ano, ou por manter cá uma casa como residência habitual.
- Domicílio fiscal no estrangeiro. A morada fiscal do comprador é fora de Portugal. Abrange compradores estrangeiros de segundas casas e de investimentos, e também cidadãos portugueses que vivem noutro país.
- Nascidos fora de Portugal. Uma contagem diferente, pela naturalidade, para as casas compradas por famílias. O INE regista onde o comprador nasceu, e não que passaporte tem. Por isso esta contagem inclui pessoas que vivem em Portugal há muitos anos, e pode incluir cidadãos portugueses nascidos no estrangeiro. A publicação do INE não divide os compradores por nacionalidade.
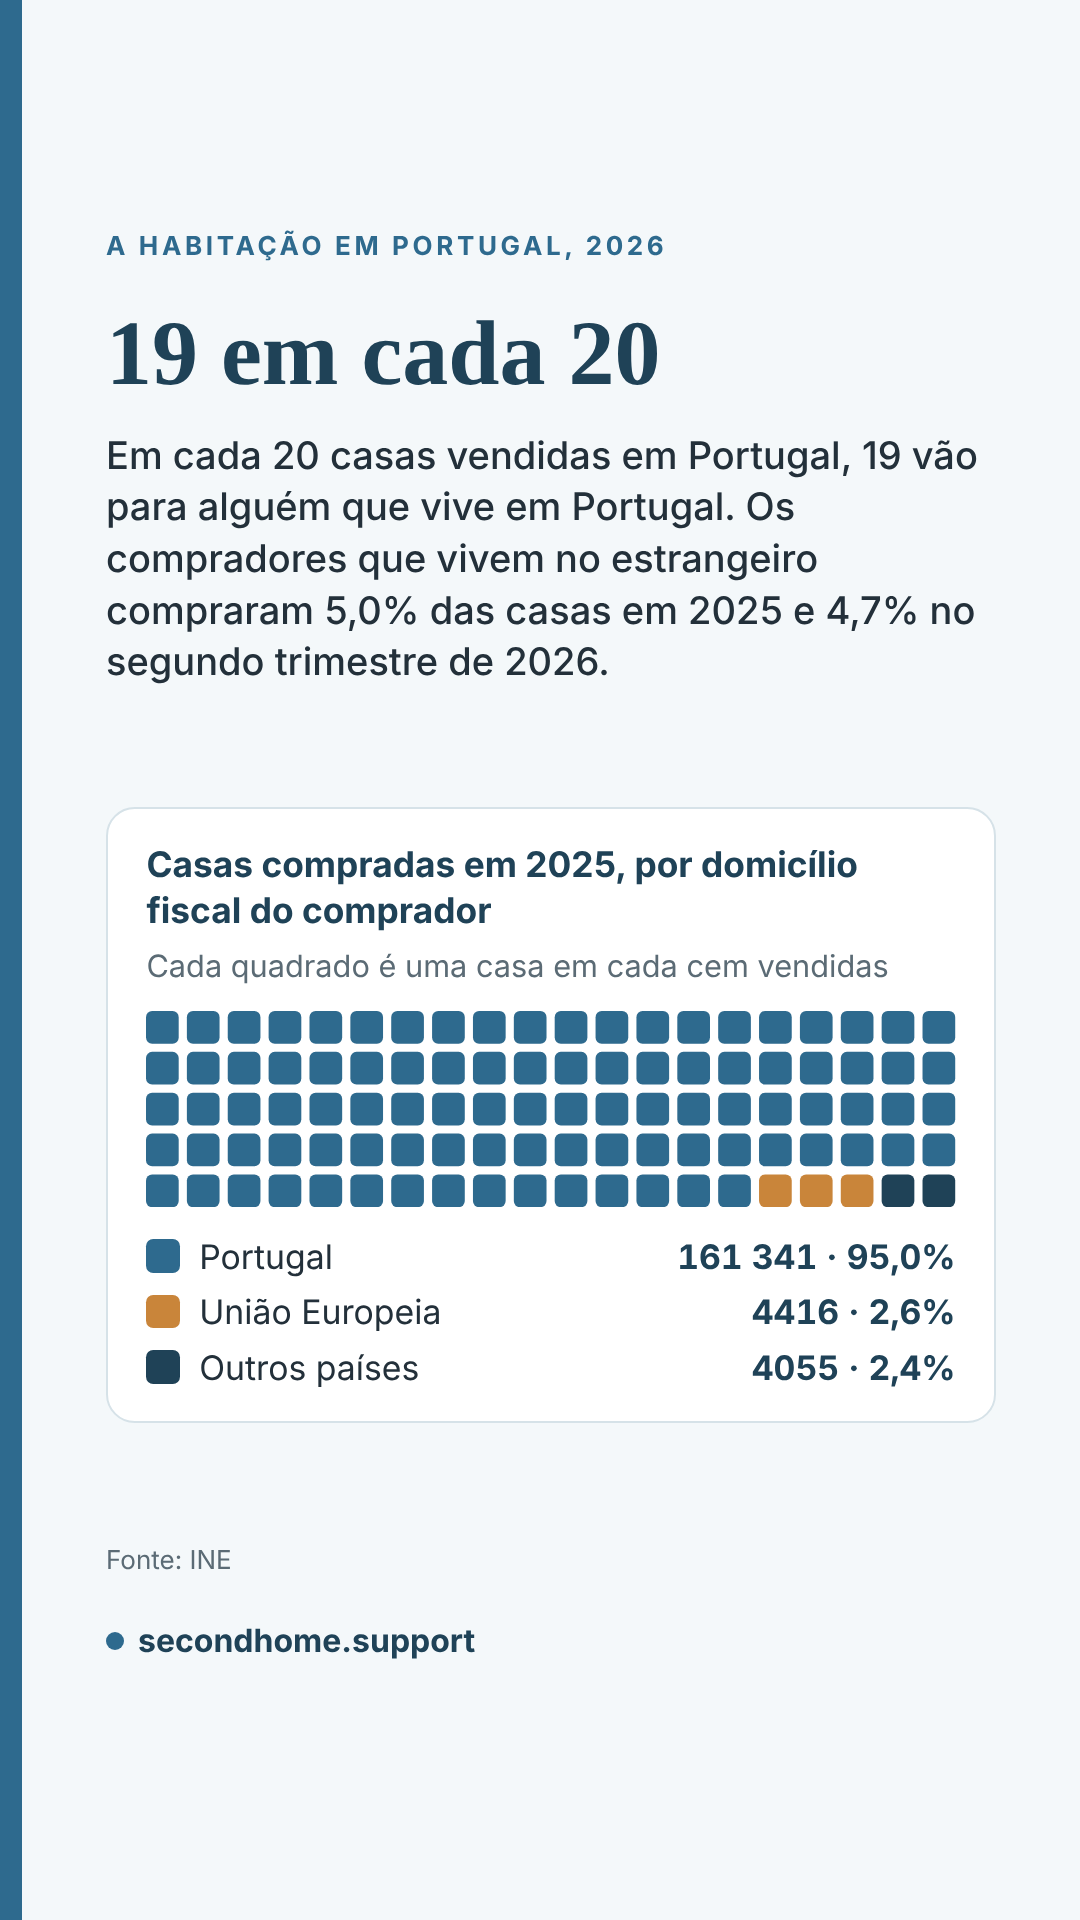
Em cada 20 casas vendidas em Portugal, 19 vão para alguém que vive em Portugal. Os compradores que vivem no estrangeiro compraram 5,0% das casas em 2025 e 4,7% no segundo trimestre de 2026.
Casas compradas em 2025, por domicílio fiscal do comprador
Cada quadrado é uma casa em cada cem vendidas
Fonte: INEDados até: Junho de 2026 · Próxima atualização: Dezembro de 2026
secondhome.support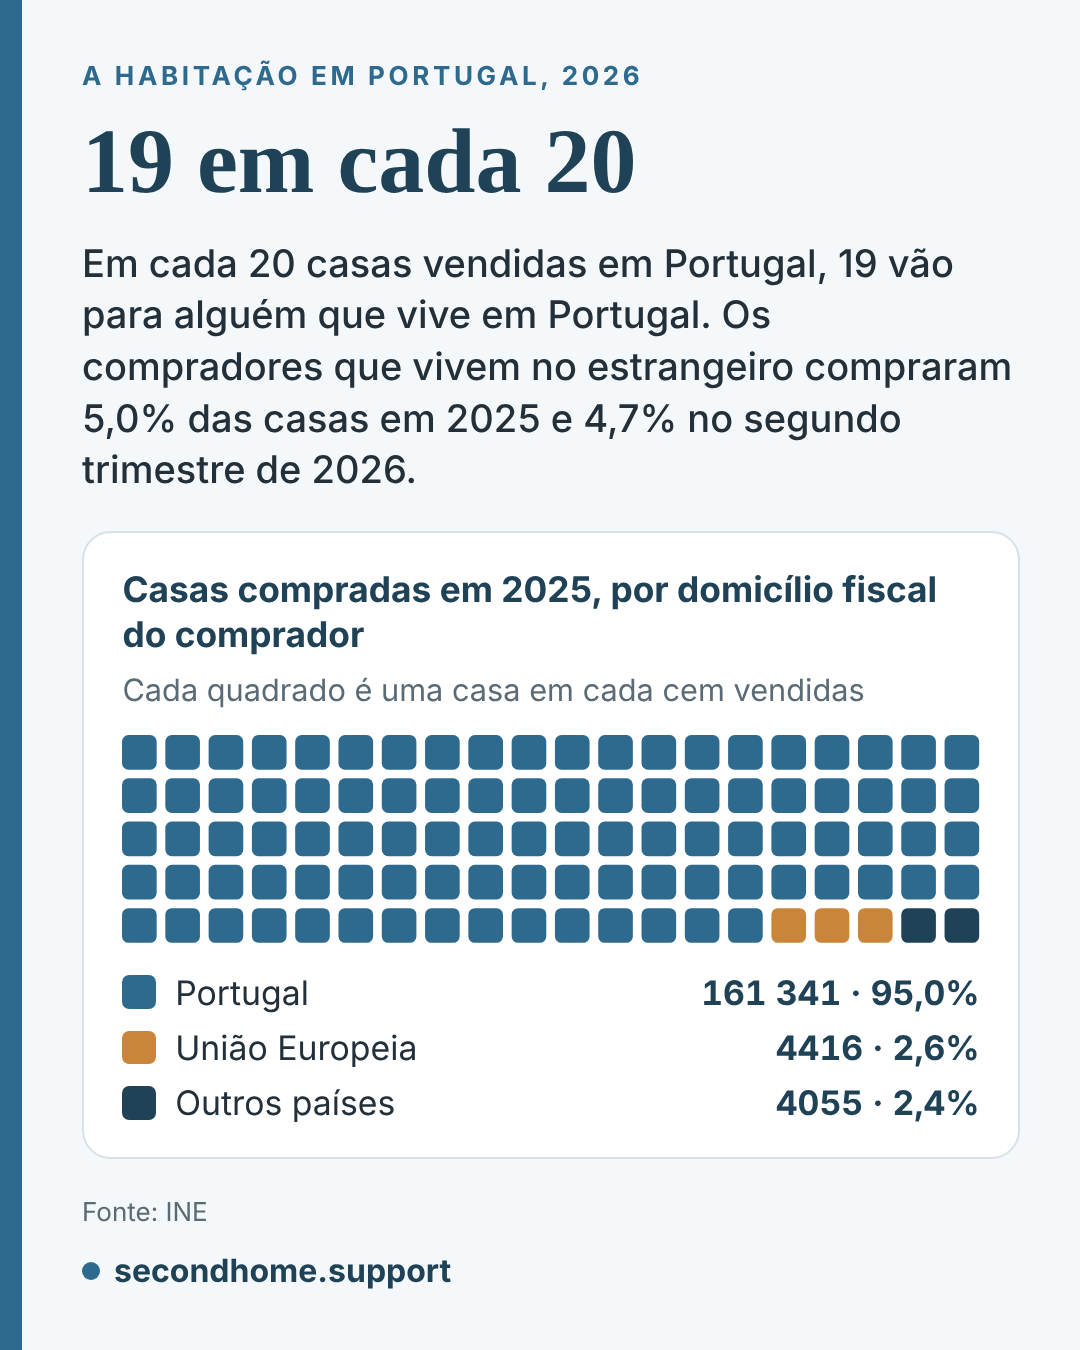
Uma venda em cada vinte vai para um comprador que vive no estrangeiro
O INE sabe onde cada comprador tem o domicílio fiscal. Em 2025, 161 341 casas foram para pessoas que vivem em Portugal e 8 471 para pessoas que vivem no estrangeiro. Este segundo número ficou 13,3% abaixo do de 2024 e desce há três anos seguidos. Os compradores que vivem no estrangeiro são uma venda em cada vinte. Gastam mais em cada casa, por isso representam 8,2% do dinheiro.
Preço médio pago, por domicílio fiscal do comprador
2025
Fonte: INE, Índice de Preços da Habitação, 4.º trimestre de 2025.
secondhome.supportQuem vive no estrangeiro paga mais porque compra casas diferentes em lugares diferentes
No Algarve, os compradores que vivem no estrangeiro compraram uma casa em cada cinco e pagaram 31,3% do dinheiro gasto. Os números do Algarve chegam-nos através de uma notícia.
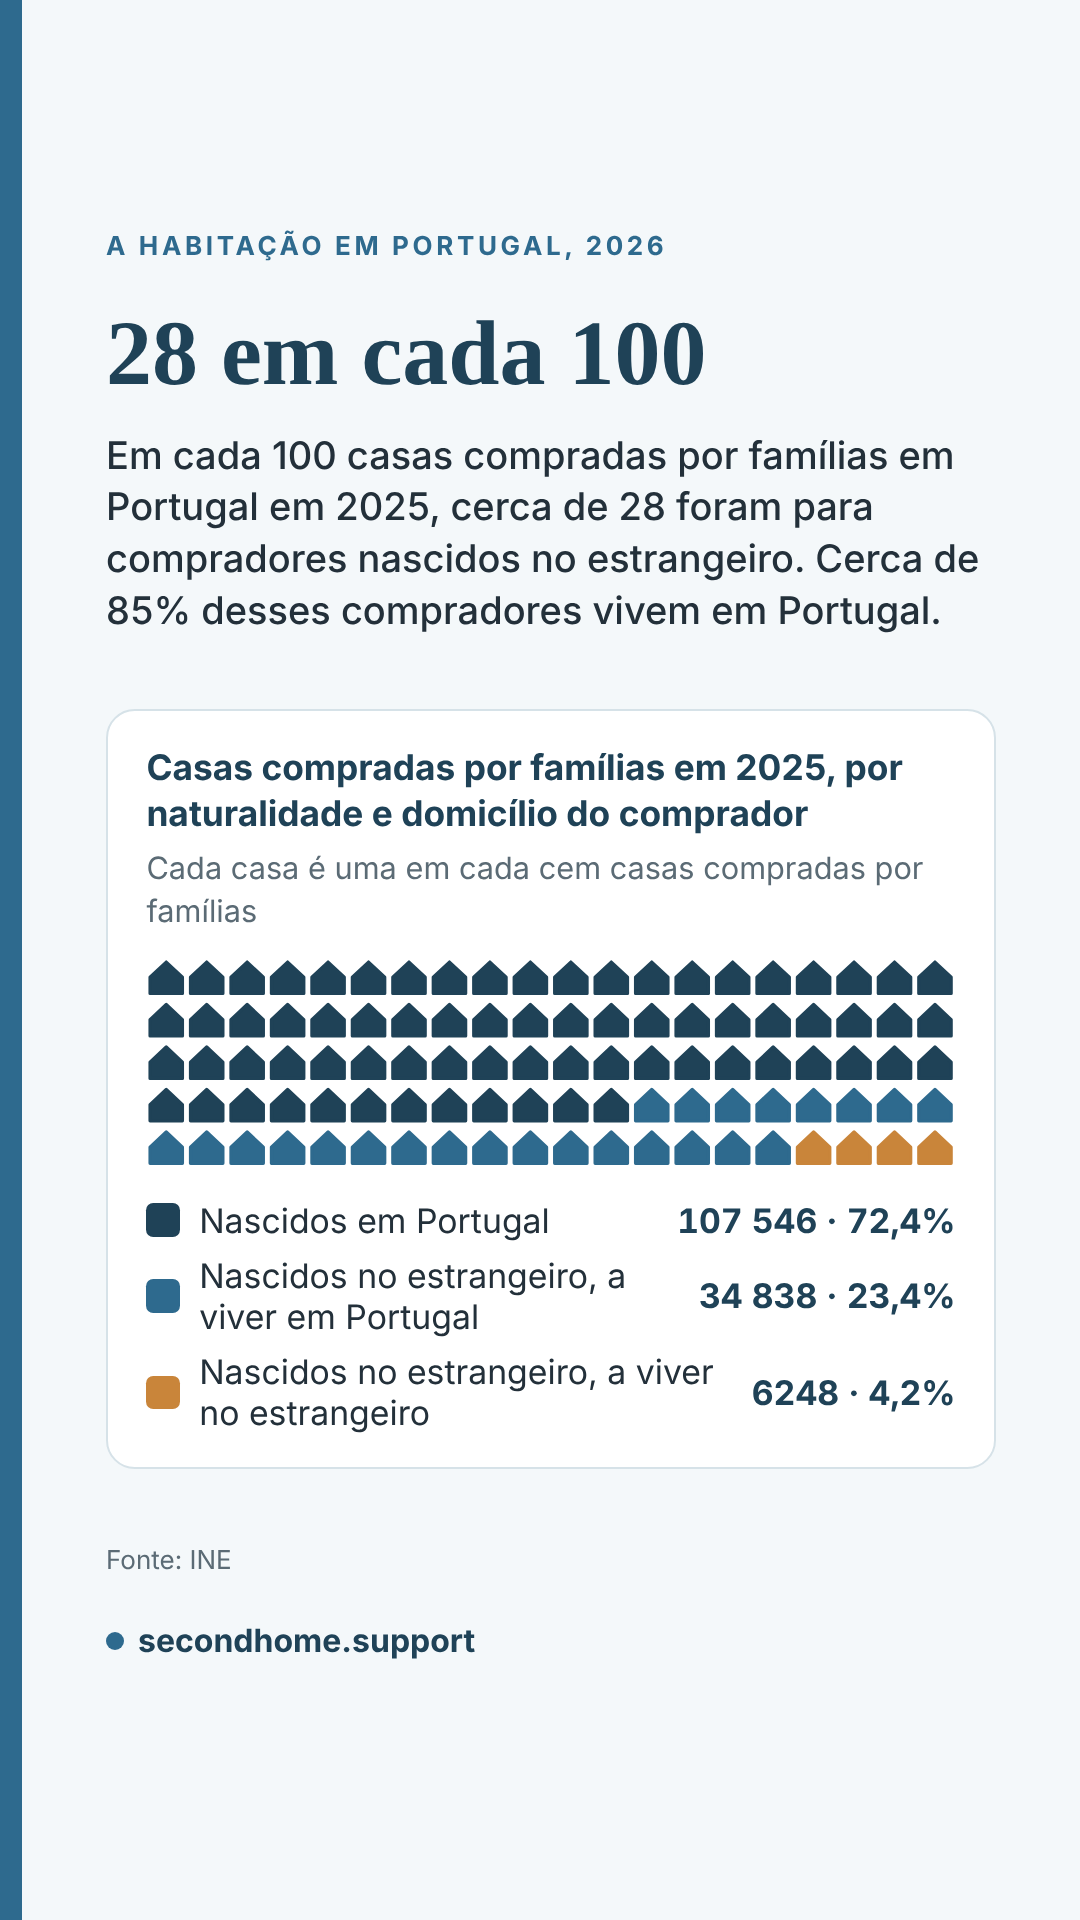
Em cada 100 casas compradas por famílias em Portugal em 2025, cerca de 28 foram para compradores nascidos no estrangeiro. Cerca de 85% desses compradores vivem em Portugal.
Casas compradas por famílias em 2025, por naturalidade e domicílio do comprador
Cada casa é uma em cada cem casas compradas por famílias
Fonte: INEDados até: 2025 · Próxima atualização: Março de 2027
secondhome.support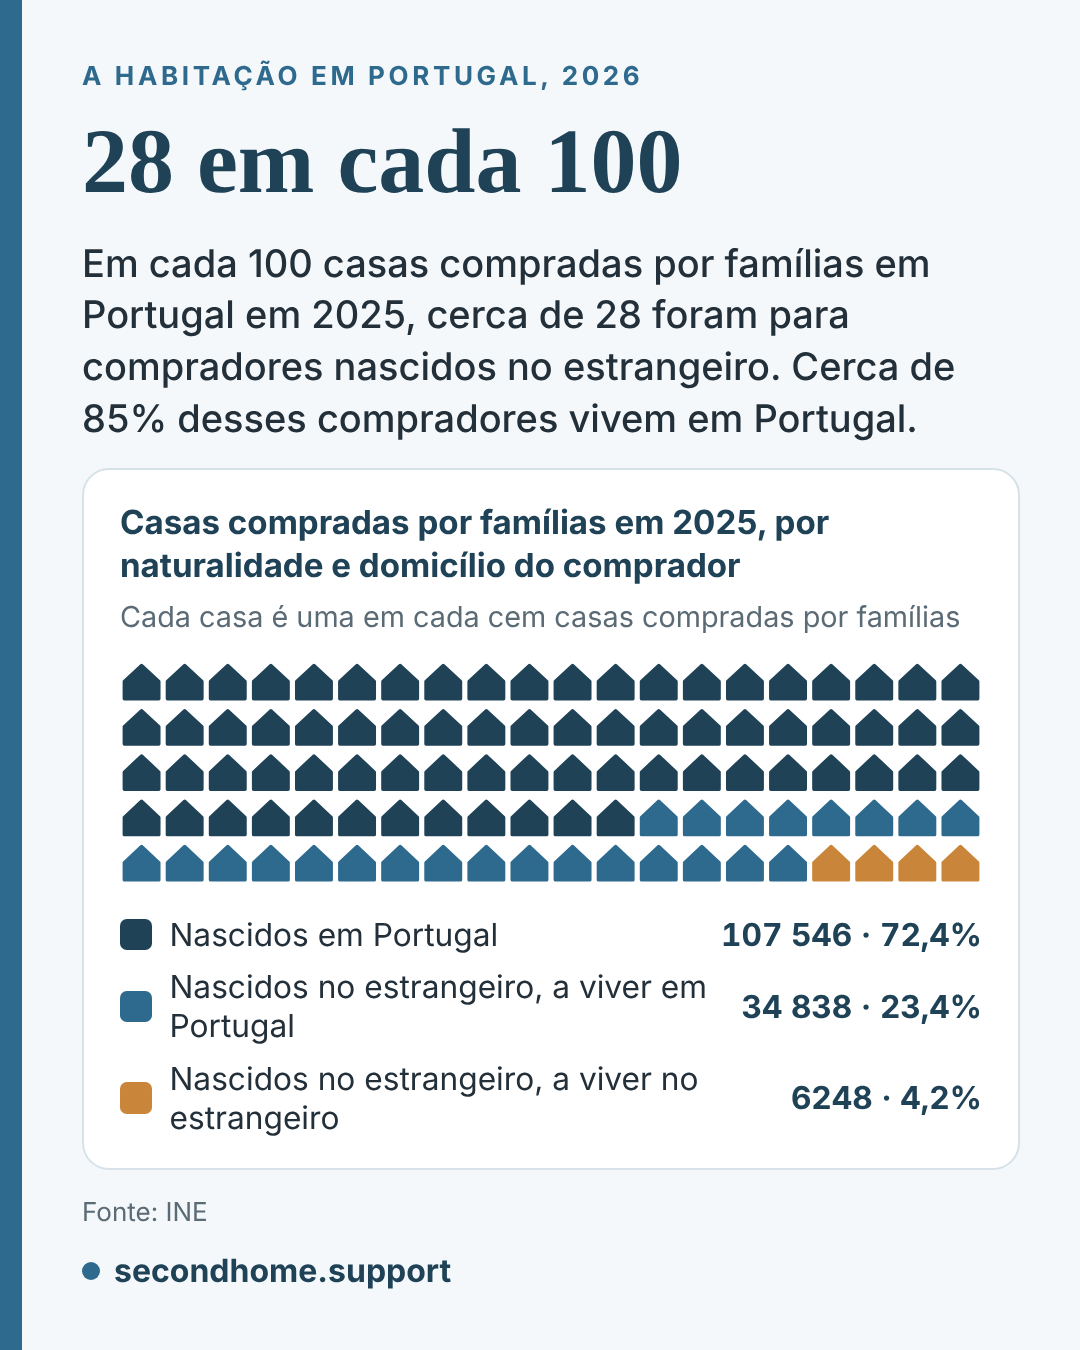
Pela naturalidade, os números são outros
As pessoas nascidas fora de Portugal compraram 41 086 casas, ou seja, 27,6% das 148 632 casas compradas por famílias. Desses compradores, 34 838 vivem em Portugal e 6 248 vivem no estrangeiro. Os maiores grupos nasceram no Brasil (9 808 casas), em Angola (4 145) e em França (3 765).
Naturalidade não é nacionalidade
O INE retira a naturalidade dos registos fiscais, e um cidadão português nascido em Luanda ou em Paris também está nestes números. Outras 2 024 casas foram para pessoas nascidas em Portugal que vivem agora no estrangeiro. As famílias compraram 87,5% de todas as casas vendidas. As empresas e outras entidades compraram as restantes.
Em resumoDezanove em cada vinte casas vão para quem vive em Portugal.
Onde os preços das casas mais subiram
Uma casa de 90 m² ao preço mediano de venda custa cerca de 467 000 euros em Lisboa, 327 000 no Porto e 198 000 em Braga. Há seis anos custava 307 000, 172 000 e 91 000 euros.
Preço mediano de venda por m² em seis dos maiores concelhos
Cada linha vai de 2020 a 2026 e as seis partilham a mesma escala. A percentagem é a subida nesses seis anos.
Fonte: Second Home Support, com os preços de venda do INE ao nível localDados até: Junho de 2026 · Próxima atualização: Início de 2027
secondhome.support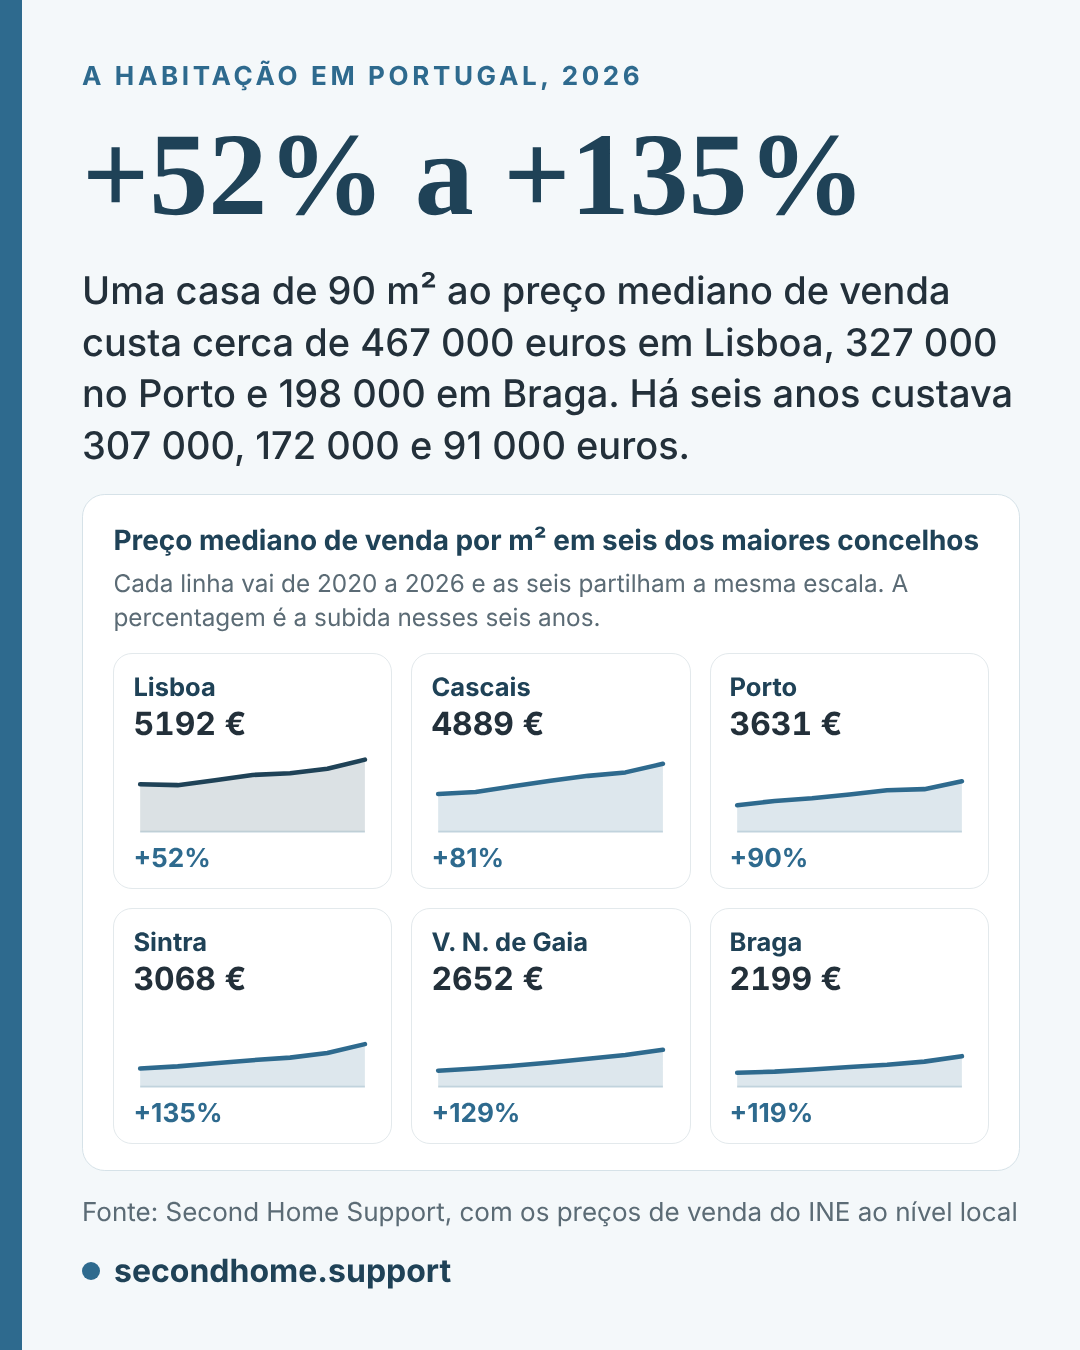
Lisboa é a mais cara e a que menos subiu
Lisboa tem uma mediana de 5 192 euros por m², à frente de Cascais, com 4 889 euros. O Porto está nos 3 631 euros e Braga nos 2 199. Sintra foi a que mais subiu das seis.
A casa mediana de 90 m² no Seixal passou de cerca de 112 000 para 266 000 euros em seis anos, uma subida de 138%. Em Lisboa passou de 307 000 para 467 000 euros, uma subida de 52%.
Subida do preço de venda por m² desde 2020
Mediana dos doze meses até junho de cada ano
Fonte: Second Home Support, com os preços de venda do INE ao nível localDados até: Junho de 2026 · Próxima atualização: Início de 2027
secondhome.support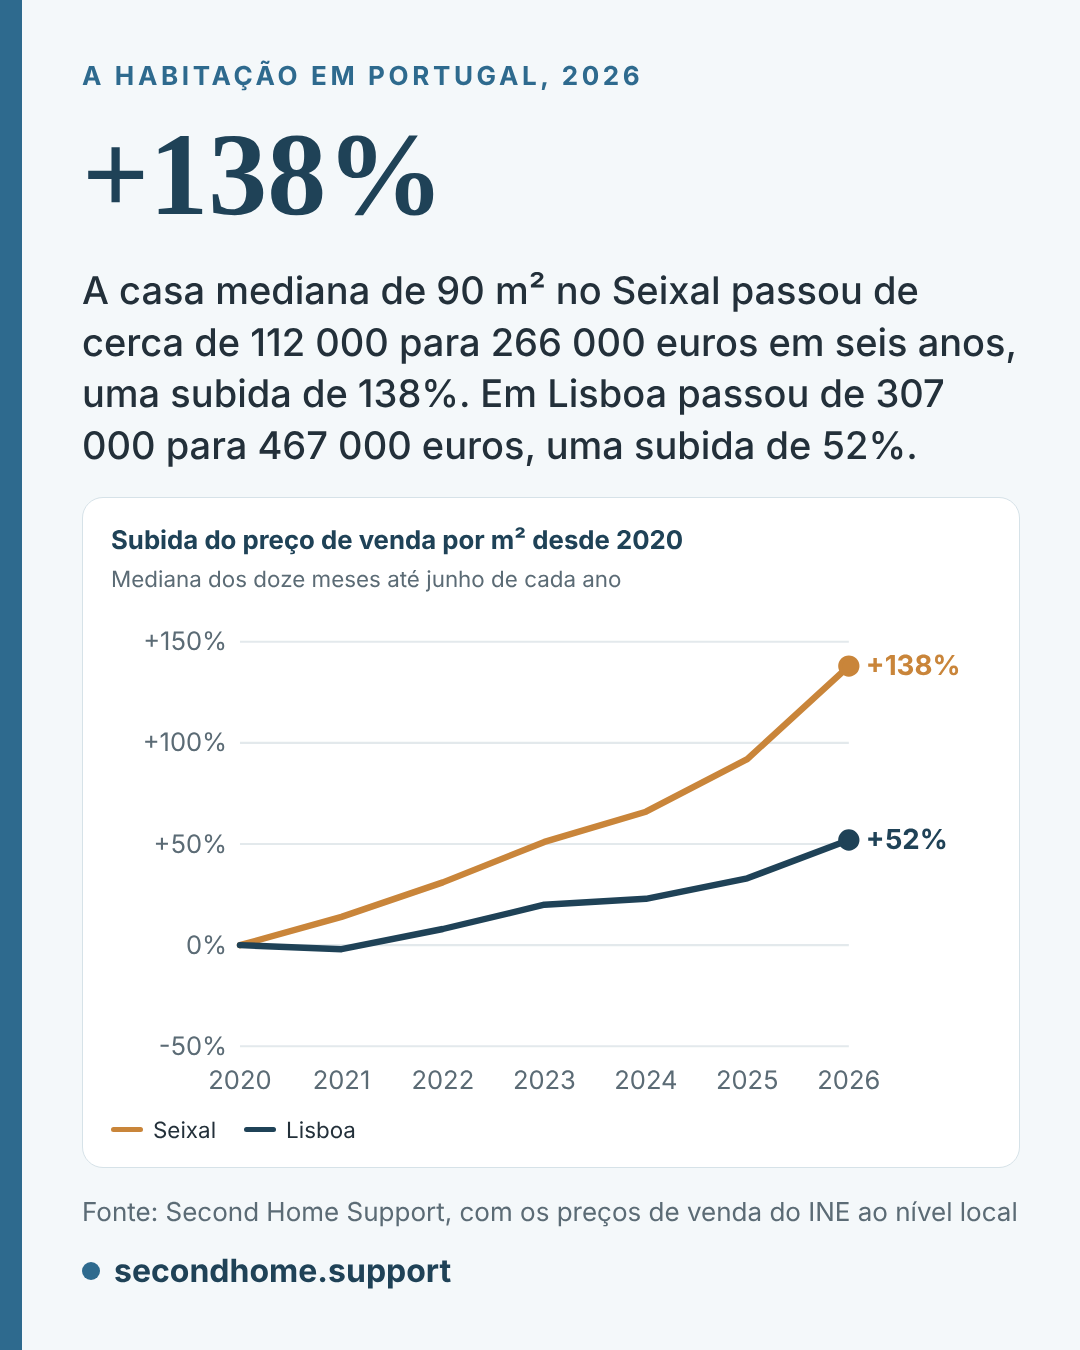
As maiores subidas estão nos concelhos à volta de Lisboa e do Porto
Nesses concelhos os preços partiam de valores muito mais baixos do que no centro de Lisboa. Seixal, Sintra e Setúbal subiram cada um mais de 130% em seis anos. Lisboa subiu 52%, partindo do valor mais alto.
Preço mediano de venda por m², por concelho
Doze meses até junho de 2026, com a variação desde os doze meses até junho de 2020
| Concelho | Até junho de 2020 | Até junho de 2026 | Variação |
|---|---|---|---|
| Lisboa | 3414 € | 5192 € | +52% |
| Cascais | 2708 € | 4889 € | +81% |
| Oeiras | 2302 € | 4438 € | +93% |
| Loulé | 2233 € | 4137 € | +85% |
| Porto | 1911 € | 3631 € | +90% |
| Odivelas | 1948 € | 3595 € | +85% |
| Loures | 1699 € | 3421 € | +101% |
| Almada | 1615 € | 3387 € | +110% |
| Amadora | 1611 € | 3315 € | +106% |
| Matosinhos | 1566 € | 3183 € | +103% |
| Faro | 1707 € | 3150 € | +85% |
| Sintra | 1307 € | 3068 € | +135% |
| Seixal | 1240 € | 2957 € | +138% |
| Setúbal | 1182 € | 2760 € | +134% |
| Vila Nova de Gaia | 1156 € | 2652 € | +129% |
| Aveiro | 1209 € | 2391 € | +98% |
| Évora | 1268 € | 2327 € | +84% |
| Coimbra | 1302 € | 2295 € | +76% |
| Braga | 1006 € | 2199 € | +119% |
| Leiria | 1000 € | 1990 € | +99% |
| Guimarães | 894 € | 1859 € | +108% |
| Viseu | 958 € | 1627 € | +70% |
| Beja | 706 € | 1277 € | +81% |
Fonte: INE, Estatísticas de Preços da Habitação ao nível local. Concelhos do continente. Preços por m² de área bruta privativa.
secondhome.supportSão preços de venda, não preços pedidos
São medianas dos preços a que as casas se venderam de facto, tal como registados pela Autoridade Tributária. Dez dos 23 concelhos da tabela mais do que duplicaram.
Em resumoAs zonas mais baratas à volta das grandes cidades foram as que mais subiram.
Quantas casas se vendem
No segundo trimestre de 2026 venderam-se 441 casas por dia em Portugal, a cerca de 267 000 euros cada. São menos 6,4% de casas do que um ano antes, por um valor 4,2% mais alto. Em 2025 eram 465 por dia.
Casas vendidas em cada ano
Com o valor total
Fonte: INEDados até: Junho de 2026 · Próxima atualização: Dezembro de 2026
secondhome.support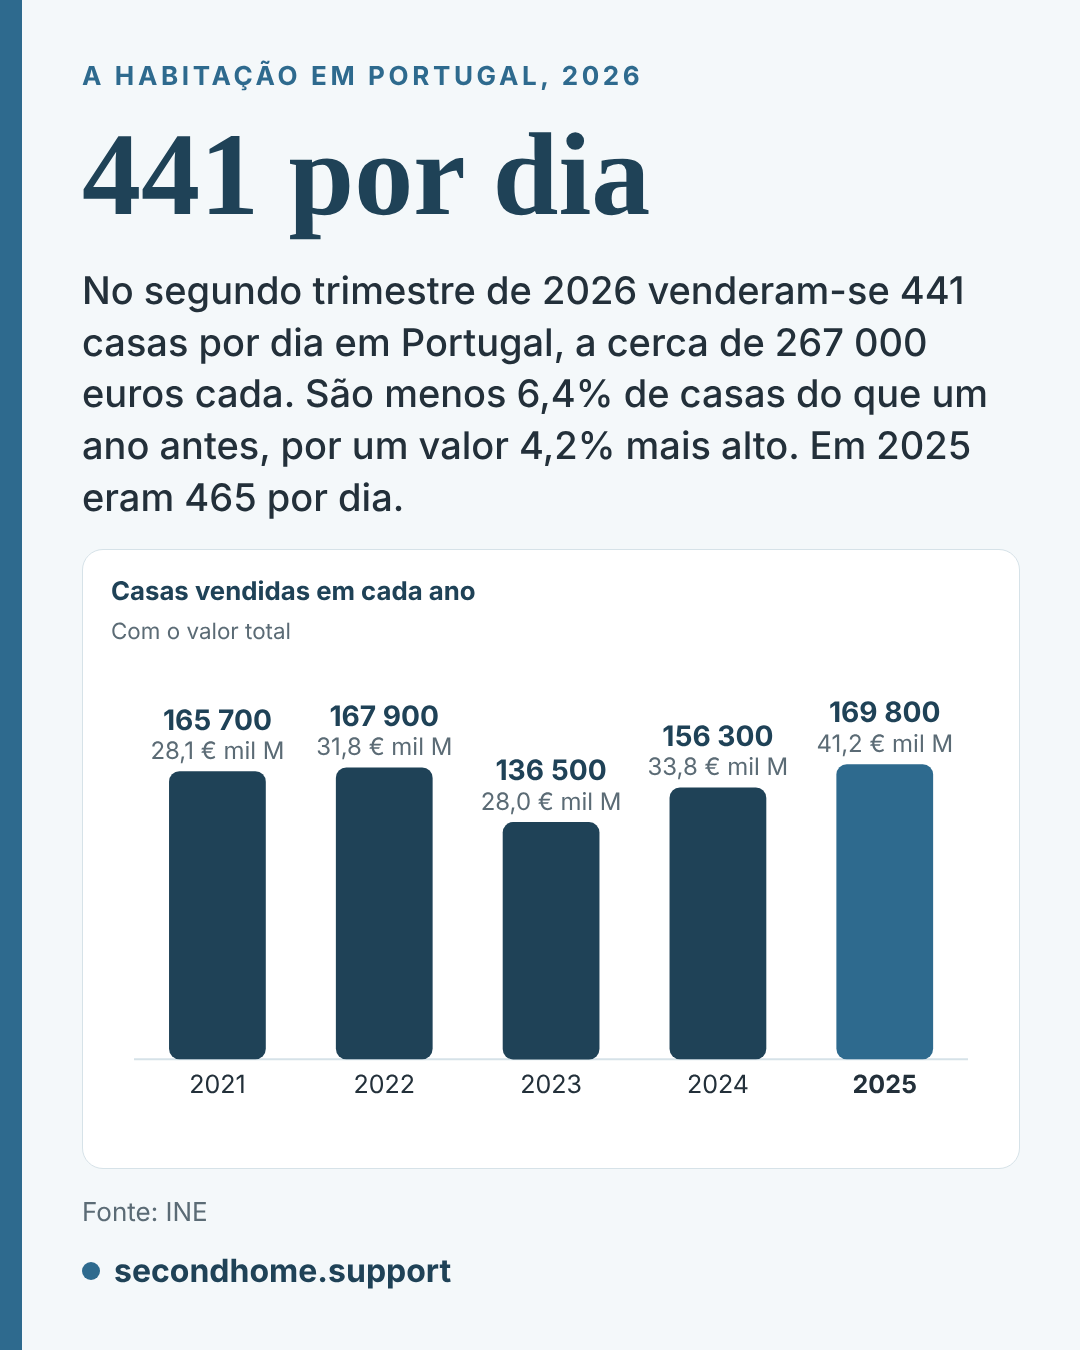
Vendem-se menos casas em 2026, por mais dinheiro
As vendas caíram 12,4% no primeiro trimestre de 2026 e 6,4% no segundo, face a um ano antes, enquanto o dinheiro gasto continuou a subir. Em 2025 venderam-se mais casas do que em 2024, e por mais dinheiro: mais 8,6% em número e mais 21,7% em valor. A venda média foi de 242 399 euros. As vendas tinham caído em 2023, quando as taxas de juro do crédito à habitação estavam no valor mais alto desde 2008, e subiram nos dois anos seguintes.
Quatro em cada cinco casas vendidas em Portugal em 2025 já tinham sido habitadas. Uma em cada cinco era nova.
Casas vendidas em 2025, por tipo de casa
Nova quer dizer nunca antes habitada
Fonte: INEDados até: 2025 · Próxima atualização: Março de 2027
secondhome.support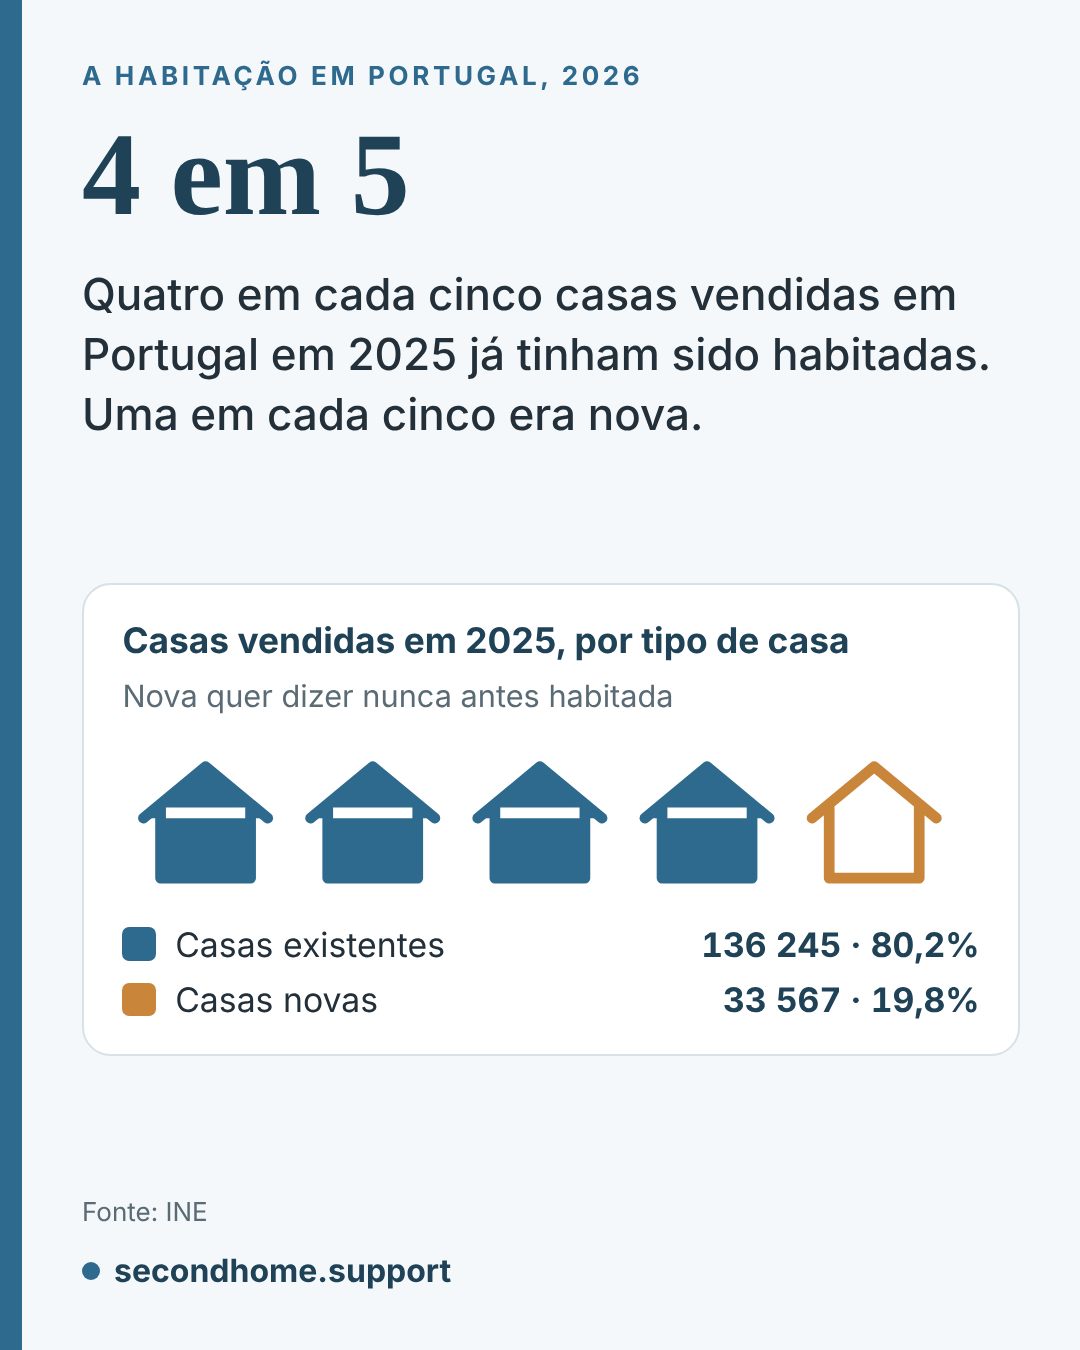
Ninguém publica quem vende
O INE regista cada venda pelo comprador e nada diz sobre o vendedor, por isso não há uma contagem oficial das casas vendidas por famílias, empresas, herdeiros ou proprietários que vivem no estrangeiro. O que sabemos é o tipo de casa: 136 245 das casas vendidas em 2025 já tinham sido habitadas, e 33 567 eram novas.
Em resumoVendem-se menos casas em 2026, a preços mais altos.
Os preços das casas em Portugal estão altos de mais?
A Comissão Europeia estima que os preços das casas em Portugal estavam cerca de 35% acima do que os rendimentos, as taxas de juro e as rendas sustentam no final de 2024. Por essa estimativa, uma casa vendida por 300 000 euros custaria cerca de 222 000.
Variação dos preços das casas face ao rendimento, 2015 a 2025
Eurostat, tal como noticiado
Fonte: Comissão Europeia e EurostatDados até: Dezembro de 2024 · Próxima atualização: Quando a Comissão Europeia voltar a publicar
secondhome.support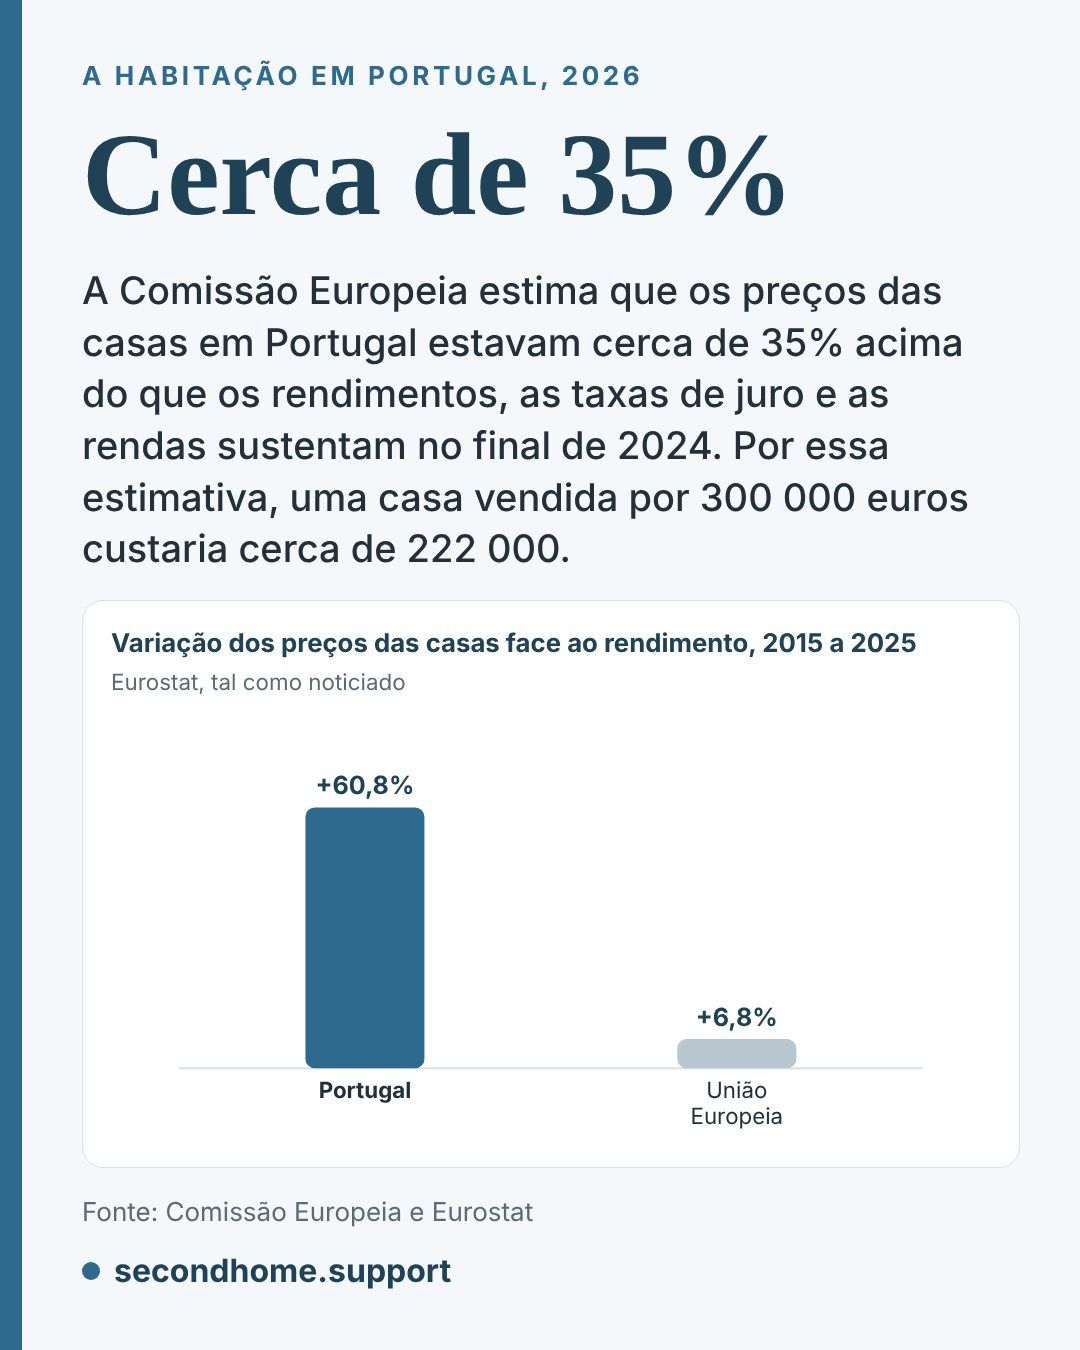
O que quer dizer sobrevalorizado
Sobrevalorizado quer dizer que os preços estão acima do que os rendimentos, as taxas de juro, as rendas e o número de casas conseguem explicar. O valor vem de um modelo, por isso duas instituições podem olhar para o mesmo mercado e apresentar dois números diferentes.
A Comissão Europeia aponta para cerca de 35%
O valor da Comissão Europeia para Portugal era de cerca de 35% no final de 2024, o mais alto da União Europeia. Portugal foi também o único país onde o valor subiu de forma significativa nesse ano. A Comissão faz a média de três medidas: os preços face ao rendimento das famílias, os preços face às rendas, e um modelo que liga os preços ao rendimento, às taxas de juro e à oferta de casas. Retirámos este número da cobertura noticiosa do relatório da Comissão.
O Banco de Portugal aplica sete testes
Não encontrámos um número único do banco. Aplica sete testes e indica se estão de acordo. Dois comparam os preços com o rendimento e com as rendas, cada um face à sua média de longo prazo. Um compara os preços reais com a sua tendência de longo prazo. Três são modelos que ligam os preços ao rendimento, ao desemprego, às taxas de juro e à construção de casas. O último procura preços que se alimentam da sua própria subida. Quando pelo menos cinco dos sete estão de acordo, o banco considera o mercado sobrevalorizado. Fá-lo desde o início de 2018, e em maio de 2026 apontou uma descida dos preços das casas como um risco.
Portugal construiu cerca de 700 mil casas novas entre 2001 e 2011, e cerca de 150 mil entre 2012 e 2022. Por cada cinco casas construídas no primeiro período, construiu-se cerca de uma no segundo.
Casas novas construídas em Portugal
Dois períodos com a mesma duração
Fonte: Banco de PortugalDados até: 2022 · Próxima atualização: Nenhuma prevista
secondhome.support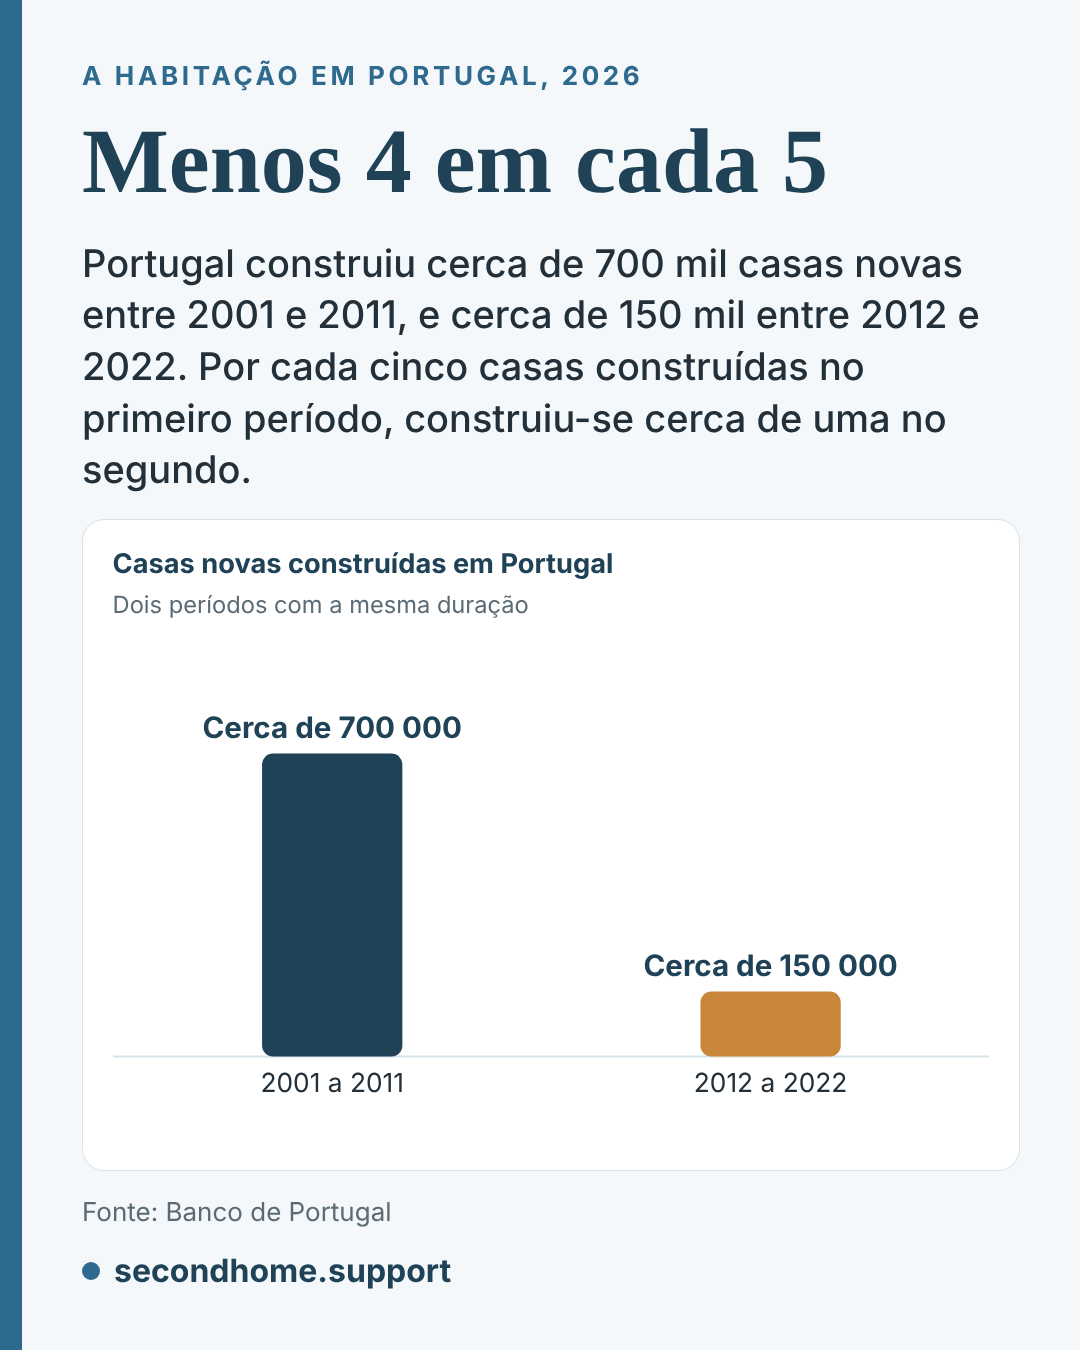
Constroem-se poucas casas
Um estudo de economistas do Banco de Portugal, de 2024, concluiu que a procura explicou a maior parte da subida dos preços desde 2014, enquanto a construção caiu para cerca de um quinto do que era.
Em resumoAs estimativas oficiais dizem que os preços estão altos de mais. Não dizem que os preços estejam prestes a descer.
Se vai comprar casa em Portugal
O que os números significam quando é você a fazer a proposta.
- Comece pelos preços de venda. Todos os preços deste relatório são valores a que as casas se venderam, ou valores de avaliação bancária. Veja o que se vendeu na sua zona antes de olhar para o que os vendedores pedem.
- O banco decide quanto empresta. Empresta sobre a sua própria avaliação da casa. Se o preço que acordar for mais alto, a diferença sai das suas poupanças.
- Uma taxa mais baixa não trouxe uma prestação mais baixa. As taxas desceram e os preços subiram o suficiente para anular essa descida. Faça as contas à prestação com o preço que tem à frente, à taxa de hoje.
- As zonas mais baratas são as que mais sobem. Os concelhos à volta de Lisboa e do Porto ainda custam menos por m², e mais do que duplicaram em seis anos.
- Está a concorrer com quem vive cá. 95% das casas vão para compradores que vivem em Portugal, e mais de metade do dinheiro é emprestado.
- Ninguém sabe para onde vão os preços. A Comissão Europeia e o Banco de Portugal consideram os preços sobrevalorizados. O Fundo Monetário Internacional não espera uma descida em breve. Acorde um preço que consiga continuar a pagar se os preços deixarem de subir.
Se vai vender casa em Portugal
O que os números significam quando é você a definir o preço.
- O seu comprador vive, muito provavelmente, em Portugal. É o caso de 95%. O comprador vindo do estrangeiro é uma venda em cada vinte.
- O seu comprador precisa, muito provavelmente, de um banco. Mais de metade do dinheiro no mercado é emprestado. Se o banco não avaliar a casa pelo seu preço, esse comprador não o consegue pagar.
- O seu comprador está no limite. Os salários subiram 5,6% enquanto os preços subiram 17,6%, e a prestação já leva cerca de 37% do salário médio.
- A sua zona tem o seu próprio número. Lisboa subiu 52% em seis anos e o Seixal subiu 138%. O número nacional diz pouco sobre a sua rua. Defina o preço pelo que se vendeu perto de si.
- A subida é real, e já está nos preços de venda. Um preço em linha com eles pode ser defendido com números oficiais. Um preço muito acima deles não tem nada que o sustente.
Mais sobre preços e rendas por zona
Preços das casas por zonaRendas por zonaQuanto custa uma casa face a um salárioAtlas Imobiliário
Como ler estes números
- Os preços de venda são medianas. Metade das casas vendeu-se por mais e metade por menos. Uma mediana não é puxada para cima por algumas casas muito caras, como acontece com uma média.
- Os preços e as rendas são por m² de área bruta privativa, a medida que consta da caderneta predial, que inclui as paredes. Os anúncios indicam muitas vezes uma área útil menor, por isso um preço por m² calculado a partir de um anúncio parece mais alto.
- Os preços locais cobrem doze meses. O valor "até junho de 2026" é a mediana das vendas de julho de 2025 a junho de 2026, por isso tem alguns meses de atraso face ao mercado de hoje.
- As rendas são só de novos contratos. Dizem quanto custa arrendar uma casa agora, e não quanto pagam os inquilinos atuais.
- As medidas de salário são diferentes. Os 1 694 euros do INE contam tudo o que o trabalhador recebe. A série de acessibilidade usa a remuneração base da Pordata, que é mais baixa, projetada para 2025.
- Os preços locais são do continente. A Madeira e os Açores entram nos totais nacionais, mas não na tabela de concelhos.
- Alguns números chegam-nos através de notícias de publicações oficiais, e dizemo-lo onde aparecem: os números do crédito bancário, o rácio entre preços e rendimento do Eurostat, os números do Algarve, a estimativa de sobrevalorização da Comissão Europeia, e os números de 2026 sobre preços, vendas, salários, taxas de juro e crédito.
Como citar este relatório
Pode citar este relatório e reutilizar os seus números, com ligação a esta página. Uma citação sugerida:
Os números de base pertencem a quem os publica. Os dados do INE são publicados com uma licença Creative Commons Atribuição 4.0. Se citar um único número, por favor credite a fonte original indicada junto dele.
Fontes
- INE, Índice de Preços da Habitação, 4.º trimestre de 2025 (publicado a 23 de março de 2026)
- INE, Estatísticas de Rendas da Habitação ao nível local, 1.º trimestre de 2026 (publicado a 26 de junho de 2026)
- INE, Remuneração bruta mensal média por trabalhador, dezembro de 2025 (publicado a 13 de fevereiro de 2026)
- INE, Estatísticas de Preços da Habitação ao nível local, série até ao 2.º trimestre de 2026, tal como consta da base de dados deste site
- Eurostat, House prices and rents went up in Q4 2025 (publicado a 7 de abril de 2026)
- Banco de Portugal, Relatório de Acompanhamento dos Mercados de Crédito de 2025, tal como noticiado pelo Doutor Finanças
- Banco de Portugal, Relatório de Estabilidade Financeira, maio de 2026, tal como noticiado pelo Jornal Económico (8 de junho de 2026)
- Números do INE sobre compradores por domicílio e naturalidade, tal como noticiados pelo ECO (24 de março de 2026)
- Números do INE para o Algarve, tal como noticiados pelo Barlavento (23 de março de 2026)
- Publicação do Eurostat de 9 de novembro de 2026 sobre preços das casas e rendimento, tal como noticiada pelo The Portugal News (10 de novembro de 2026)
- Comissão Europeia, Housing in the European Union: Market Developments, Underlying Drivers, and Policies (outubro de 2025), tal como noticiado pelo ECO News
- Banco de Portugal, Relatório de Estabilidade Financeira, dezembro de 2019, tema em destaque sobre metodologias de avaliação dos preços da habitação
- Banco de Portugal, Housing market in Portugal and Spain: fundamentals, overvaluation and shocks, Revista de Estudos Económicos (outubro de 2024)
- Fundo Monetário Internacional, relatório sobre Portugal, 2026
- Second Home Support, quanto custa uma casa face a um salário: método e dados
Consulte a sua zona
O Atlas Imobiliário tem preços de venda, rendas e avaliações bancárias para todos os concelhos do continente e para as freguesias de Lisboa e do Porto, atualizados todos os trimestres.